
Công nghệ in tiên tiến cho máy in khổ lớn kỹ thuật số
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi


Năm 2021, tổng giá trị doanh số thương mại điện tử thương mại bán lẻ ở Hoa Kỳ đạt 870 tỷ USD. Khi doanh số bán hàng trực tuyến tiếp tục tăng, các nhà bán lẻ cần đảm bảo rằng họ đang cung cấp cho khách hàng trải nghiệm thanh toán tốt nhất có thể.
Dữ liệu gần đây xác nhận sự ưa thích của khách hàng đối với việc thanh toán qua thẻ ghi nợ, thẻ tín dụng và dịch vụ thanh toán trực tuyến — tất cả đều yêu cầu nhà cung cấp thanh toán và cổng thanh toán.
Các nhà cung cấp dịch vụ thanh toán có một mục tiêu — giúp khách hàng thanh toán cho bạn nhanh chóng và dễ dàng nhất có thể. Nhưng không phải tất cả các nhà cung cấp dịch vụ thanh toán đều được tạo ra như nhau.
Cổng thanh toán là bước cuối cùng mà người mua hàng hoàn thành trước khi thanh toán — họ có thể tạo ra hoặc phá vỡ cửa hàng trực tuyến của bạn. Ở mức tốt nhất, họ tối ưu hóa trải nghiệm thanh toán; tệ nhất là chúng có thể khiến khách hàng từ bỏ giỏ hàng của họ vào phút cuối.
Do đó, việc chọn đúng nhà cung cấp dịch vụ thanh toán là rất quan trọng. Nhưng nhiều chủ doanh nghiệp bán lẻ không chắc chắn về loại hình nhà cung cấp thanh toán nào sẽ giúp họ tăng doanh thu và tiết kiệm chi phí không cần thiết.
Hướng dẫn này chia sẻ mọi thứ mà các nhà bán lẻ cần biết về nhà cung cấp dịch vụ thanh toán, cổng thanh toán và bộ xử lý thanh toán.
Mục lục
Cổng thanh toán là công nghệ đọc và chuyển tiếp thông tin thanh toán từ khách hàng đến tài khoản ngân hàng của người bán. Chức năng của nó là nhận dữ liệu thanh toán, kiểm tra xem có đủ tiền hay không và thực hiện thanh toán.
Các cửa hàng trực tuyến sử dụng nhà cung cấp cổng thanh toán phần mềm dựa trên đám mây để kết nối khách hàng với người bán.
Trong các cửa hàng thực, cổng thanh toán được tích hợp vào hệ thống điểm bán hàng (POS) hoặc đầu đọc thẻ khi khách hàng sử dụng thẻ của họ để thanh toán.
Bất kỳ doanh nghiệp nào thực hiện thanh toán trực tuyến và thanh toán bằng thẻ sẽ cần một nhà cung cấp cổng thanh toán. Công nghệ chuyển dữ liệu tài chính cho các tổ chức cần thiết để phê duyệt các khoản thanh toán và chuyển tiền từ khách hàng sang người bán.
Các cổng thanh toán tốt nhất bao gồm những người tham gia chính sau:
Các nhà bán lẻ có thể chọn từ các loại cổng thanh toán phổ biến khác nhau. Mỗi loại phù hợp nhất với một số loại hình kinh doanh nhất định.
Có ba loại dịch vụ cổng thanh toán chính:
Cách đơn giản nhất để có cổng thanh toán cho doanh nghiệp bán lẻ trực tuyến hoặc truyền thống của bạn là đăng ký với nhà cung cấp dịch vụ thanh toán.
Các nhà cung cấp dịch vụ thanh toán như Shopify xử lý giao dịch từ đầu đến cuối và hoạt động như một tài khoản người bán. Bằng cách đó, bạn không cần phải quản lý quá nhiều bộ phận chuyển động. Người bán chỉ cần đăng ký tài khoản, thêm các nút hoặc mã bắt buộc vào trang web của họ (nếu nó chưa được tích hợp sẵn) và bắt đầu nhận thanh toán.
Quá trình xử lý thanh toán thương mại điện tử có vẻ như được tạo thành từ nhiều bước phức tạp. Nhưng thật dễ dàng để tóm tắt nó trong ba phần chính.
Thật khó hiểu, bạn có thể thấy cụm từ “cổng thanh toán” và “bộ xử lý thanh toán” được sử dụng nhầm lẫn cho nhau. Chúng không giống nhau – mỗi cái thực hiện một nhiệm vụ riêng biệt.
Xem thêm: Đạt được vị trí Xếp hạng đầu tiên của bạn trên Google: Mọi thứ bạn cần biết
Cổng thanh toán đọc và chuyển dữ liệu thanh toán từ khách hàng đến tài khoản ngân hàng của người bán. Chúng hoạt động như một dịch vụ giao hàng giữa cửa hàng trực tuyến của bạn, nơi khách hàng nhập chi tiết thanh toán của họ và bộ xử lý thanh toán của bạn.
Bộ xử lý thanh toán nhận thông tin thanh toán từ cổng, xác nhận rằng khách hàng có đủ tiền và chuyển tiền giữa tài khoản phát hành và tài khoản người bán.
Tài khoản người bán là một loại tài khoản ngân hàng doanh nghiệp cho phép các doanh nghiệp chấp nhận và xử lý các khoản thanh toán bằng thẻ điện tử.
Tất cả các doanh nghiệp trực tuyến yêu cầu quan hệ đối tác với tài khoản người bán để thực hiện thanh toán kỹ thuật số. Các doanh nghiệp truyền thống không muốn chấp nhận thanh toán bằng thẻ không bắt buộc phải có tài khoản người bán.
Các tài khoản người bán khác nhau có phí giao dịch khác nhau. Các ngân hàng và doanh nghiệp mua lại người bán hình thành tài khoản người bán thông qua một thỏa thuận chi tiết về tài khoản người bán quy định tất cả các điều khoản liên quan đến mối quan hệ này.
Các điều khoản này bao gồm:
Cổng thanh toán là người trung gian giữa khách hàng và người bán. Nó đảm bảo rằng mỗi giao dịch được thực hiện một cách an toàn và hiệu quả. Các cổng thanh toán tốt nhất mã hóa các chi tiết thẻ tín dụng chính nhạy cảm để tất cả thông tin được chuyển một cách an toàn.
Nhà cung cấp dịch vụ thanh toán (PSP) cung cấp dịch vụ thanh toán kỹ thuật số cho các doanh nghiệp chấp nhận thanh toán trực tuyến.
Tùy thuộc vào PSP, các loại thanh toán trực tuyến này có thể bao gồm:
Các nhà cung cấp dịch vụ thanh toán sử dụng các cổng thanh toán để xử lý các giao dịch mua hàng trực tuyến. Cổng thanh toán hoạt động như một giao diện giữa trang web của người bán và ngân hàng xử lý thanh toán (mua lại).
Các bộ xử lý thanh toán của bên thứ ba cho phép các doanh nghiệp bỏ qua việc có tài khoản người bán của riêng họ tại một ngân hàng. Các công ty này cho phép các thương hiệu sử dụng tài khoản người bán của họ để xử lý các giao dịch trực tuyến.
Ví dụ về bộ xử lý thanh toán của bên thứ ba bao gồm:
Bên xử lý của bên thứ ba xem xét thông tin thanh toán của khách hàng và điều hành thông tin đó thông qua các biện pháp chống gian lận. Sau đó, nó sẽ phê duyệt dữ liệu giao dịch và chuyển tiền vào tài khoản người bán.
Người bán thường chọn bộ xử lý thanh toán của bên thứ ba vì họ dường như có quy trình thiết lập đơn giản hơn với ít phí hơn. Nhưng điều quan trọng là phải nhìn vào bức tranh lớn hơn trước khi bạn quyết định liệu bộ xử lý thanh toán của bên thứ ba có phù hợp với nhu cầu kinh doanh của bạn hay không. Trong nhiều trường hợp, tốt hơn là sử dụng một giải pháp thanh toán khác.
Dưới đây là một số lợi ích mà người bán liên kết với việc sử dụng bộ xử lý thanh toán của bên thứ ba:
Các doanh nghiệp nhỏ xử lý số lượng thanh toán thẻ khách hàng rất thấp có thể không muốn trả chi phí để thiết lập tài khoản người bán. Vì vậy, họ chọn một bộ xử lý thanh toán của bên thứ ba thường được thiết lập miễn phí.
Nhưng trong khi không có phí trả trước, các bộ xử lý thanh toán của bên thứ ba tính phí phần trăm cho mỗi giao dịch. Mức phí này cao hơn nhiều so với với một tài khoản người bán chuyên dụng.
Các doanh nghiệp xử lý khối lượng lớn thanh toán trực tuyến nhận thấy phí phần trăm trên mỗi giao dịch đắt hơn chi phí trả trước của việc thiết lập tài khoản người bán.
Bộ xử lý của bên thứ ba có quy trình thiết lập nhanh chóng. Họ chỉ yêu cầu thông tin hạn chế từ doanh nghiệp của bạn, chẳng hạn như chi tiết ngân hàng của bạn. Người bán có thể thiết lập và chạy chỉ bằng một cú nhấp chuột.
Trong khi các nhà cung cấp dịch vụ thương gia thường yêu cầu các doanh nghiệp ký hợp đồng trong vài tháng, thì các nhà xử lý của bên thứ ba thường linh hoạt hơn và không yêu cầu phí hàng tháng hoặc hợp đồng.
Bộ xử lý thanh toán của bên thứ ba có thể hoạt động tốt cho các công ty khởi nghiệp hoặc các thương hiệu nhỏ không xử lý nhiều khoản thanh toán trực tuyến. Nhưng chúng không phù hợp với tất cả các thương hiệu, đặc biệt là khi chúng đang xử lý khối lượng thanh toán thẻ và giao dịch trực tuyến ngày càng tăng.
Đây là lý do tại sao bộ xử lý thanh toán của bên thứ ba có thể không phải là giải pháp thanh toán tốt nhất cho doanh nghiệp của bạn:
Xem thêm: 8 cuốn sách giúp doanh nhân trở thành nhà lãnh đạo mạnh mẽ
Không giống như tài khoản người bán có tài khoản ngân hàng, hầu hết các bộ xử lý thanh toán của bên thứ ba không tính phí thiết lập. Tuy nhiên, họ tính một tỷ lệ phần trăm của mỗi giao dịch. Tùy thuộc vào bộ xử lý thanh toán của bên thứ ba, tỷ lệ phần trăm này thường từ 2% đến 4% , cộng với một khoản phí định sẵn. Ví dụ:
Qua nhiều giao dịch, tỷ lệ phần trăm cắt giảm này sẽ tăng lên và có thể làm tiêu hao đáng kể doanh thu của bạn.
Chi phí xử lý các giao dịch riêng lẻ này thường cao hơn giá được liên kết với tài khoản người bán. Tùy thuộc vào quy mô doanh nghiệp của bạn và số lượng giao dịch bạn xử lý mỗi tháng, phí tính trên mỗi lần thanh toán có thể không phải là giải pháp tốt nhất cho doanh nghiệp của bạn.
Làm việc với các bộ xử lý thanh toán của bên thứ ba khiến doanh nghiệp của bạn gặp rủi ro về bảo mật.
Như Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC) tuyên bố, “Mối quan hệ tiền gửi với các đơn vị xử lý thanh toán có thể khiến các tổ chức tài chính gặp phải những rủi ro không có trong các mối quan hệ khách hàng thương mại điển hình, bao gồm rủi ro chiến lược, tín dụng, tuân thủ, giao dịch, pháp lý và uy tín”.
Bên xử lý bên thứ ba có thể không tuân thủ luật điều chỉnh, quy định hoặc quy tắc bắt buộc đối với khu vực của bạn, khu vực của khách hàng của bạn hoặc vị trí bạn tiến hành kinh doanh.
Tùy thuộc vào bộ xử lý thanh toán của bên thứ ba mà bạn chọn, khách hàng có thể không tin tưởng nó ngay lập tức, điều này có thể làm giảm doanh số bán hàng. Bộ xử lý của bên thứ ba cũng có thể không mang lại trải nghiệm người dùng tốt nhất.
Khách hàng có thể từ bỏ giỏ hàng nếu họ cảm thấy không hài lòng với việc lựa chọn bộ xử lý thanh toán của bên thứ ba. Trên thực tế, 18% khách hàng từ bỏ đơn đặt hàng của họ trong quá trình thanh toán nếu họ không tin tưởng trang web với thông tin thẻ tín dụng của họ.
Nếu bộ xử lý thanh toán bên thứ ba của bạn bị vi phạm dữ liệu và làm rò rỉ dữ liệu nhạy cảm của khách hàng, thương hiệu của bạn cũng có thể bị thiệt hại về danh tiếng và các mối quan hệ với khách hàng. Sáu mươi sáu phần trăm khách hàng sẽ ngừng mua hàng nếu các công ty gặp sự cố vi phạm dữ liệu.
Ngoài ra, nếu bộ xử lý thanh toán của bên thứ ba tin rằng bạn có các giao dịch gian lận, nó có thể đóng băng tài khoản và giữ tiền của bạn trong khi tiến hành điều tra — bạn bị mắc kẹt mà không có tiền trong suốt thời gian đó. Không có sự đảm bảo nào xung quanh việc hỗ trợ người bán từ các nhà cung cấp.
Bảo vệ dữ liệu chủ thẻ là điều cần thiết. Việc không đáp ứng các yêu cầu tuân thủ PCI có thể gây ra hậu quả nghiêm trọng cho các nhà bán lẻ, bao gồm cả tiền phạt và lệnh cấm. Token hóa và mã hóa giúp đảm bảo các khoản thanh toán an toàn và phải là các tính năng chính của nhà cung cấp của bạn.
Khi bạn có tài khoản người bán chuyên dụng của riêng mình, doanh nghiệp của bạn sẽ được bảo vệ chống gian lận tốt hơn. Các doanh nghiệp phải trải qua quá trình bảo lãnh phát hành và tuân thủ PCI. Điều đó mang lại sự an tâm cho cả doanh nghiệp và khách hàng. Khách hàng biết rằng dữ liệu tài chính nhạy cảm của họ được bảo mật và có thể dễ dàng tin tưởng thương hiệu của bạn hơn.
Hệ thống thanh toán của bên thứ ba chỉ cần cung cấp cho bạn tài khoản người bán của họ. Họ không tích hợp với thương hiệu của bạn như một giải pháp đầu cuối.
Hầu hết các thương hiệu lớn nhận thấy họ cần một giải pháp thanh toán end-to-end tích hợp liền mạch với nhà cung cấp thương mại điện tử của họ.
Tuy nhiên, khi bạn đã được thiết lập với bộ xử lý của bên thứ ba, quá trình di chuyển có thể lâu và phức tạp. Khi các chủ doanh nghiệp nghe thấy từ “chuyển đổi”, họ mặc nhiên cho rằng quá trình này sẽ yêu cầu một thời gian ngừng hoạt động. Đối với các nhà bán lẻ, việc tắt trang web của bạn trong vài giây hoặc vài phút có thể đồng nghĩa với việc bỏ lỡ hàng trăm nghìn đô la doanh thu.
May mắn thay, việc chuyển sang một nhà cung cấp dịch vụ thanh toán end-to-end như Shopify diễn ra liền mạch. Ngay cả những thương hiệu lớn nhất cũng có thể bắt đầu và chạy với nền tảng này trong vòng chưa đầy năm phút và không có thời gian chết. Bạn cũng sẽ tiết kiệm thời gian về lâu dài.
Khách hàng của Shopify Plus chi tiêu cho các cửa hàng trực tuyến của họ ít hơn tới 80% so với các hệ thống cũ, vì vậy bạn có thể đầu tư nhiều tiền hơn vào thương hiệu của mình và tối ưu hóa trải nghiệm của khách hàng, thay vì quản lý các quy trình CNTT không hiệu quả.
Các nhà bán lẻ trực tuyến cần một bộ xử lý thanh toán thực hiện công việc một cách hiệu quả đồng thời cung cấp sự bảo vệ khỏi các đơn đặt hàng gian lận. Khách hàng muốn thực hiện thanh toán nhanh chóng và cảm thấy tin tưởng rằng dữ liệu của họ được bảo mật.
Các vấn đề phổ biến nhất với bộ xử lý thanh toán thương mại điện tử thuộc ba danh mục chính :
Quá trình thanh toán chậm trễ khiến khách hàng thất vọng và có thể khiến họ từ bỏ giỏ hàng của mình. Điều quan trọng là cung cấp cho khách hàng trải nghiệm thanh toán nhanh chóng, an toàn và đáng tin cậy — 29% người tiêu dùng mong đợi hoàn tất quá trình thanh toán trực tuyến trong vòng chưa đầy hai phút.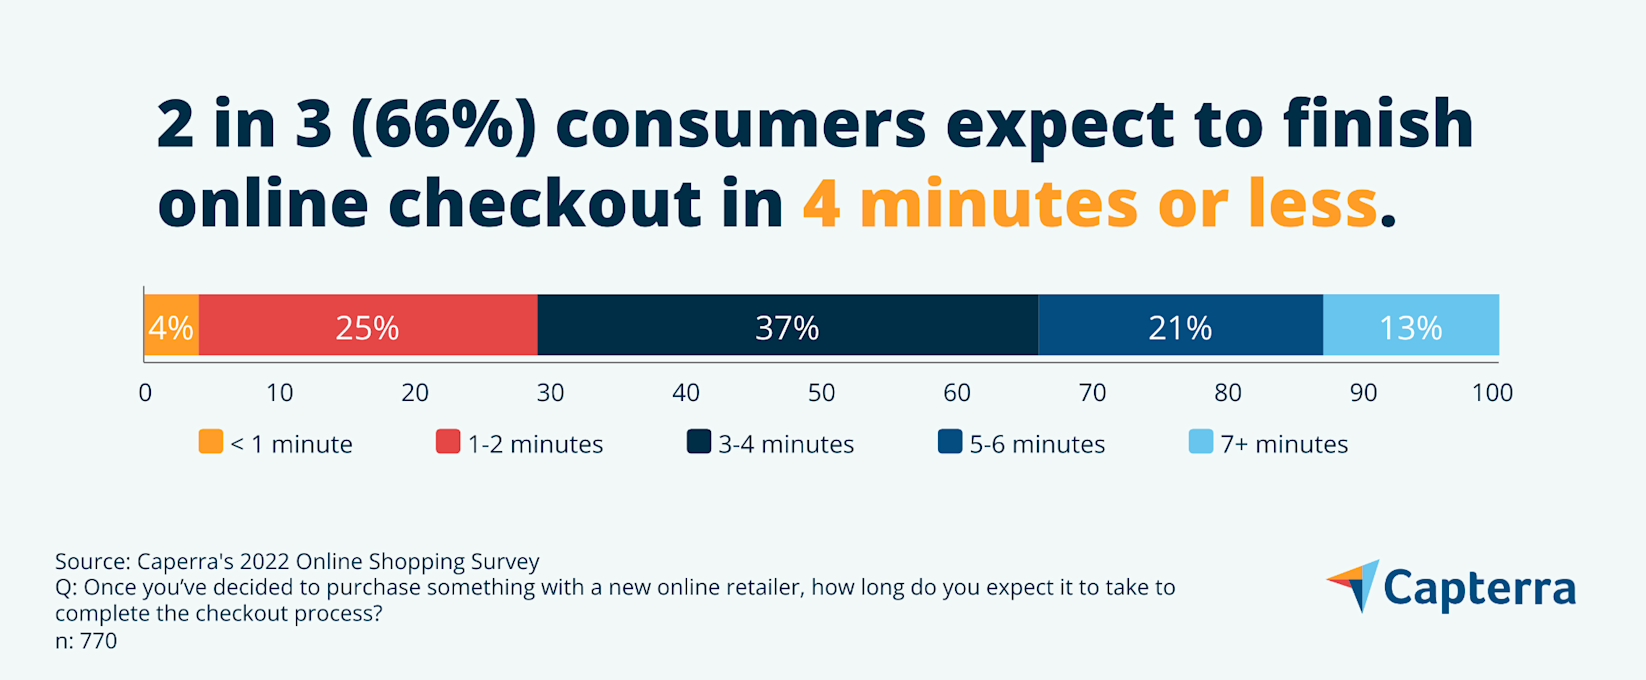
Khi bạn cung cấp trải nghiệm thanh toán kém, chuyển đổi của bạn sẽ giảm, dẫn đến mất doanh thu. Để tránh để lại tiền trên bàn, các nhà bán lẻ phải làm cho trải nghiệm thanh toán liền mạch.
Rich Mehta, người sáng lập Rigourous Digital, một cơ quan phát triển web, nói: “Các nhà bán lẻ nên tránh chuyển khách hàng đến trang thanh toán được lưu trữ của bộ xử lý thẻ của bên thứ ba, vì chúng thường được thiết kế kém, dẫn đến sự nhầm lẫn của khách hàng và giảm doanh số . ”
Các thương hiệu lớn cần các tính năng thúc đẩy chuyển đổi được tích hợp trong thanh toán của họ và Shopify Payments được chứng minh là cổng tốt nhất để lựa chọn nếu bạn muốn tỷ lệ chuyển đổi cao hơn.
Tìm kiếm các nhà cung cấp dịch vụ thanh toán giúp bạn đơn giản hóa trải nghiệm thanh toán của khách hàng. Shop Pay là hình thức thanh toán chỉ bằng một lần nhấn dành riêng cho Shopify, dẫn đến chuyển đổi siêu nhanh và không có ma sát — chuyển đổi cao hơn 56% trên máy tính để bàn và cao hơn 91% qua thanh toán di động so với thanh toán thông thường.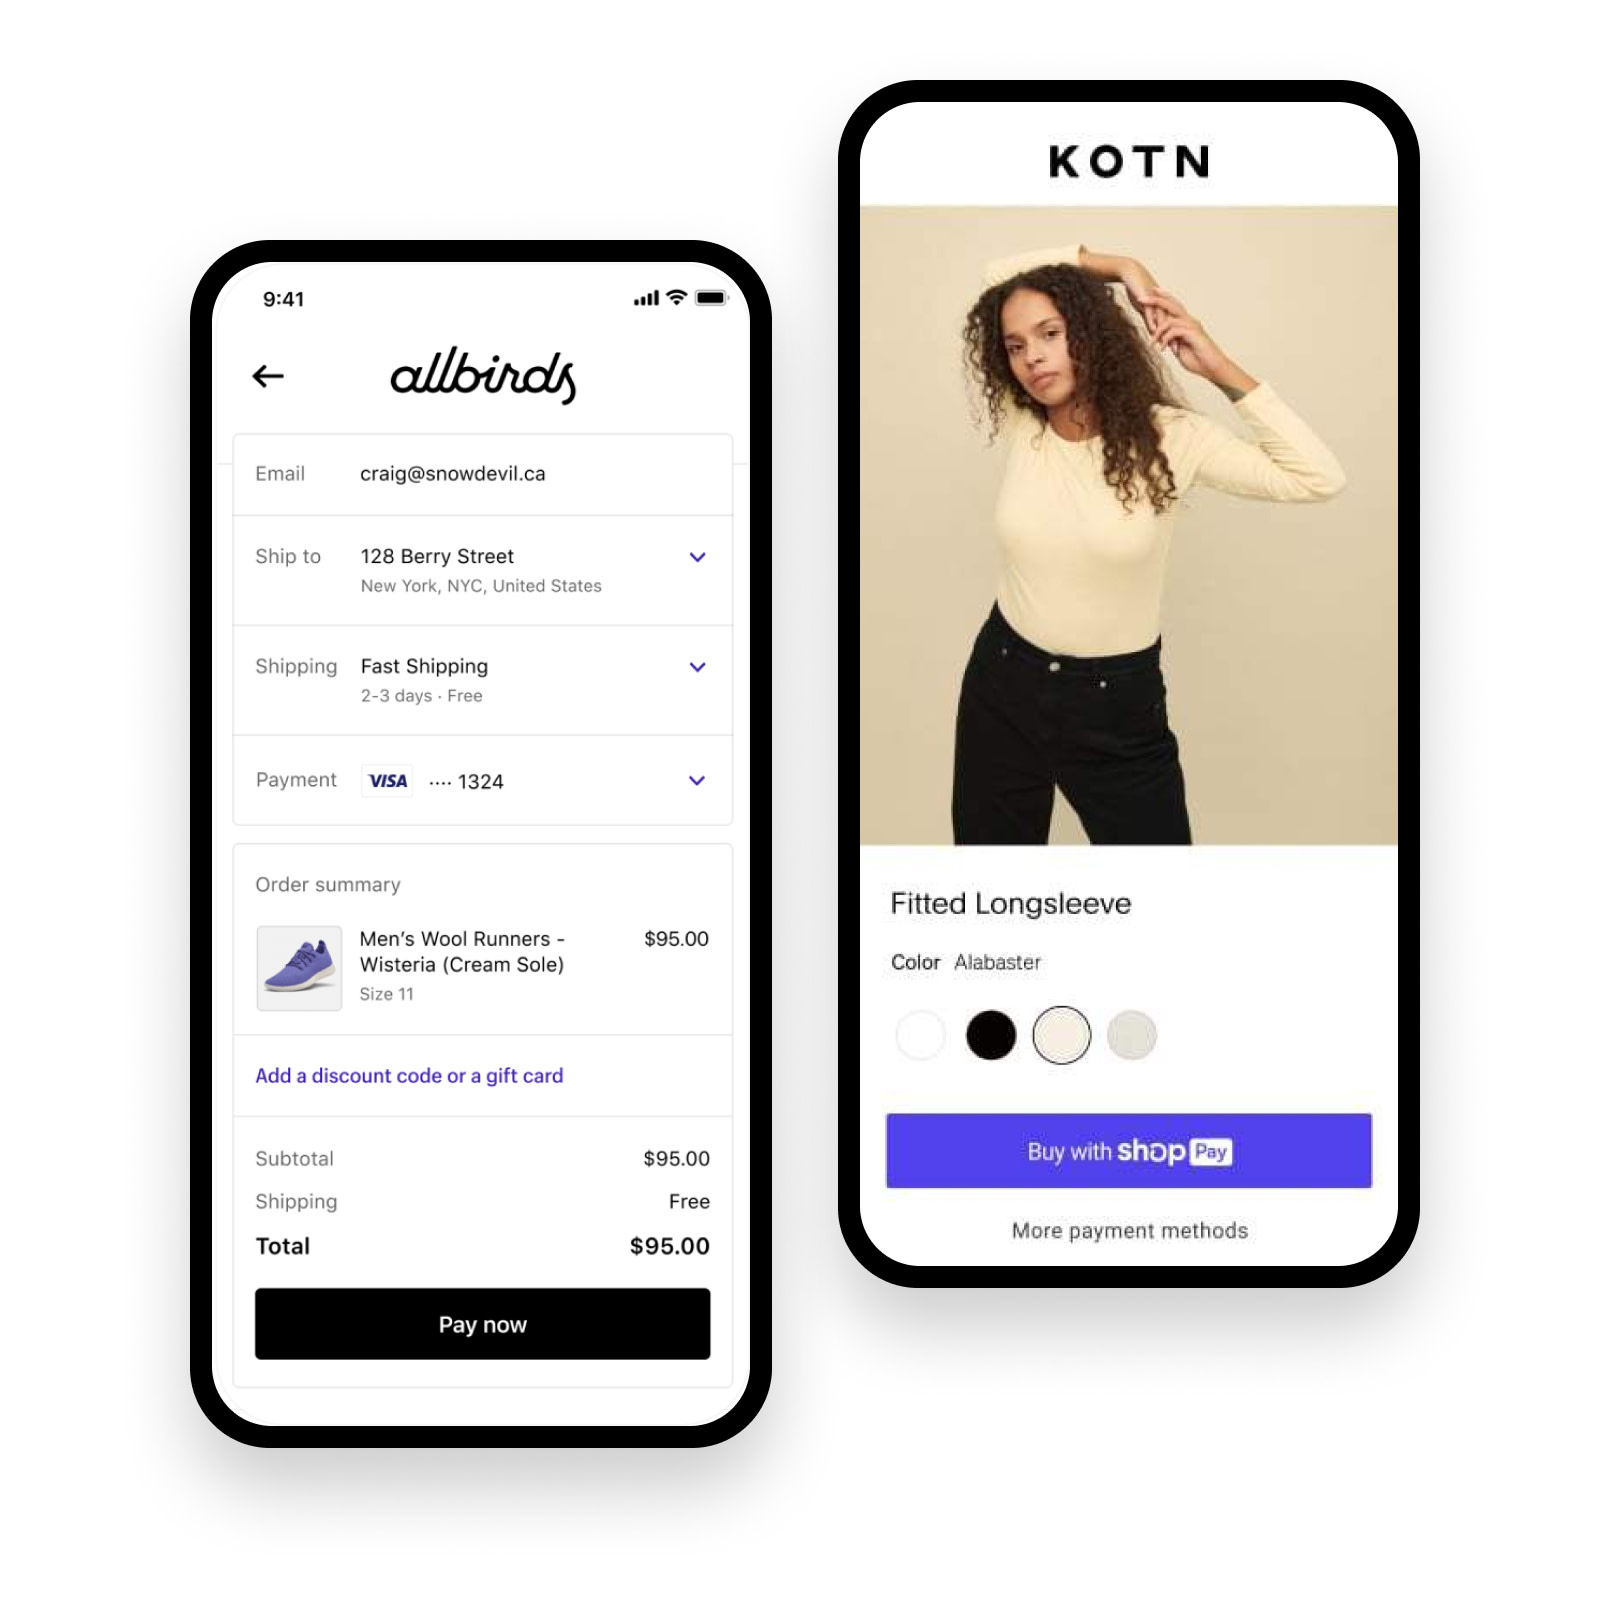
“Phần lớn khách hàng của chúng tôi ngày nay đang khám phá các sản phẩm mới trên thiết bị di động của họ và nếu họ phải điền vào biểu mẫu, chúng tôi đã đánh mất họ,” Benjamin Sehl, đồng sáng lập Kotn cho biết.
“Kích hoạt tính năng Thanh toán tại cửa hàng trong thanh toán của chúng tôi đã thực sự khiến cho trải nghiệm của khách hàng trở nên thú vị nhất và vì nó được gắn với hệ sinh thái hàng triệu người bán, ngay cả những khách hàng mới cũng có thể thanh toán bằng một cú nhấp chuột.”
Tương tự, bằng cách sử dụng Shop Pay, thương hiệu quần áo nam UNTUCKit đã thấy giá trị đơn đặt hàng trung bình tăng 10% so với các lần thanh toán khác của thương hiệu. Thương hiệu cũng chứng kiến tỷ lệ mua lại của khách hàng trong 30 ngày tăng 33% và giá trị lâu dài của khách hàng tăng 64% .
Napon Pintong, quản lý cấp cao của UNTUCKit, cho biết “Thanh toán bằng một lần nhấn cung cấp trải nghiệm tối ưu, đặc biệt là cho những khách hàng cũ của chúng tôi khi đi mua sắm qua thiết bị di động.”
Các nhà bán lẻ sử dụng bộ xử lý thanh toán của bên thứ ba cần quản lý hai nền tảng riêng biệt — một nền tảng cho đơn đặt hàng và một nền tảng khác để thanh toán.
Với hai nền tảng khác nhau, mọi thứ có thể trở nên phức tạp và kém hiệu quả nhanh chóng. Bạn sẽ cần tích hợp cổng thanh toán trực tuyến với nền tảng thương mại điện tử, quản lý hai bộ dữ liệu và điều chỉnh các đơn đặt hàng với các khoản thanh toán của mình. Các quy trình bổ sung này lấy đi các nguồn tài nguyên quý giá từ phần còn lại của doanh nghiệp của bạn.
Thay vì chuyển đổi giữa nhiều nền tảng, hãy chọn giải pháp thương mại điện tử nơi bạn có thể quản lý mọi thứ ở một nơi.
Shopify Payments cho phép bạn xử lý mọi thứ dưới một mái nhà kỹ thuật số. Điều đó bao gồm cả POS của bạn nếu bạn sử dụng Shopify POS tại các địa điểm bán lẻ thực tế của mình.
Khách hàng có nhiều lựa chọn bao gồm:
Thêm vào đó, bạn có thể thống nhất mọi thứ ở back end. Bạn sẽ không cần phải đối phó với nhiều ngăn xếp công nghệ chứa đầy các tiện ích bổ sung khác nhau cho nhiều loại tiền tệ và mua ngay bây giờ, thanh toán các chức năng sau. Thay vào đó, bạn có thể hợp lý hóa các quy trình thanh toán của mình chỉ với một ứng dụng.
Các lợi ích của giải pháp một cửa cũng áp dụng cho các vấn đề về hiệu suất và tranh chấp thanh toán. Khoản bồi hoàn, còn được gọi là gian lận thân thiện, là một trong những loại gian lận thương mại điện tử phổ biến nhất — chúng chiếm 39% các cuộc tấn công gian lận toàn cầu.
Chúng cũng tốn kém và tốn nhiều thời gian để giải quyết — vào năm 2020, 17,5 tỷ đô la đã bị mất do các khoản bồi hoàn và hoạt động tội phạm hoặc gian lận. Điều quan trọng là chọn một bộ xử lý thanh toán trực tuyến có các tính năng hỗ trợ để giải quyết những vấn đề này ngay lập tức.
Ví dụ: các kỹ sư của Shopify có thể phát hiện ra sự sụt giảm chuyển đổi và xử lý sự cố trong vòng một giờ đầu tiên để khắc phục sự cố. Ngoài ra, bằng cách kết hợp Shopify Payments và Shopify Shipping, bạn sẽ nhận được Phản hồi tranh chấp tự động của chúng tôi, có thể tăng tỷ lệ thắng của bạn khỏi các khoản bồi hoàn không cần thiết hoặc gian lận lên 85%.
Với quá trình xử lý thanh toán, nó đi xuống sự tin tưởng. Nền tảng thanh toán càng phức tạp thì khả năng các vấn đề quan trọng bị bỏ sót càng cao. Bạn cần một bộ xử lý thanh toán mà bạn có thể tin tưởng để theo dõi các đơn đặt hàng một cách hiệu quả, gắn cờ các đơn đặt hàng gian lận và khắc phục các vấn đề về hiệu suất trước khi những sụt giảm nhỏ đó biến thành doanh thu giảm mạnh.
Nhiều bộ xử lý thanh toán của bên thứ ba cung cấp các điều khoản thanh toán cộng với chi phí. Chúng thường bao gồm các chi phí ẩn như phí tài khoản người bán, phí cổng vào và phí tuân thủ PCI. Mặc dù thanh toán cho mỗi giao dịch có vẻ ít tốn kém hơn, nhưng các khoản phí ẩn bổ sung này sẽ tăng lên nhanh chóng.
Các bộ xử lý này cũng từ chối tổng số giao dịch nhiều hơn 4,6% so với Shopify Payments. Điều đó thể hiện một khoản lỗ doanh thu đáng kể ngoài toàn bộ số tiền đã chi cho phí xử lý.
Việc đối chiếu các giao dịch và kiểm tra các bản sao kê hàng tháng thật tẻ nhạt và tốn thời gian. Tốt nhất bạn nên sử dụng thời gian này cho những công việc cấp bách hơn. Cố gắng sử dụng nhà cung cấp dịch vụ thanh toán càng đơn giản, toàn diện và minh bạch càng tốt.
Các nhà cung cấp thanh toán tích hợp thường cung cấp cho các doanh nghiệp bán lẻ lớn hoặc đang phát triển một giao dịch tốt hơn. Các doanh nghiệp sử dụng Shopify Payments chỉ phải trả phí xử lý thẻ tín dụng và phí giao dịch. Đó là nó.
Các nhà xử lý bên thứ ba cũng thường thay đổi rất nhiều trong các chính sách trách nhiệm pháp lý của họ. Rich Mehta, người sáng lập Rigourous Digital, chỉ ra rằng các nhà bán lẻ có thể khó tìm ra chính xác những gì họ phải chịu trách nhiệm và làm thế nào để hạn chế trách nhiệm pháp lý của họ.
“Thông thường, không rõ ràng ngay lập tức đối với một tình huống nhất định ai là người phải chịu trách nhiệm,” ông nói. “Một số công ty xử lý thẻ thanh toán chuyển một lượng lớn trách nhiệm không cần thiết cho nhà bán lẻ. Ngoài ra, có thể khó biết bạn cần thiết lập những gì để giới hạn trách nhiệm pháp lý của mình (vì việc bật một số tính năng thường có nghĩa là bạn sẽ ít phải chịu trách nhiệm về hành vi gian lận hơn) ”.
Thật nhanh chóng và đơn giản để chuyển sang Shopify Payments. Bạn có thể làm điều đó chỉ trong một vài cú nhấp chuột. Bạn chỉ cần cung cấp một số thông tin kinh doanh cơ bản và chi tiết ngân hàng của mình, sau đó nền tảng có thể bắt đầu gửi tiền cho bạn.
Phần tốt nhất? Không có thời gian chết để thanh toán của bạn, vì vậy bạn sẽ không bỏ lỡ bất kỳ đợt bán hàng nào trong quá trình chuyển đổi.
Dưới đây là cách thiết lập Shopify Payments:
Làm theo các bước này có nghĩa là bạn vẫn có thể nhận thanh toán trong khi thiết lập Shopify Payments ở mặt sau.
Các nhà cung cấp thanh toán tốt nhất giúp bạn cung cấp trải nghiệm thanh toán nhanh chóng, an toàn và liền mạch cho khách hàng. Họ cũng minh bạch về bảo mật dữ liệu và các điều khoản thanh toán.
May mắn thay, Shopify làm được tất cả những điều đó và hơn thế nữa. Tăng tỷ lệ chuyển đổi của bạn lên đến 91% với Shop Pay, quản lý đơn đặt hàng và thanh toán của bạn ở một nơi, đồng thời có được sự yên tâm khi biết các giao dịch và dữ liệu khách hàng của bạn được bảo mật. Cũng tiết kiệm các khoản phí không cần thiết — bạn chỉ phải trả theo tỷ lệ thẻ tín dụng và phí cố định cho mỗi giao dịch.
Cổng thanh toán thương mại điện tử là phần mềm đọc và chuyển tiếp thông tin thanh toán từ khách hàng đến tài khoản ngân hàng của người bán. Nó đảm bảo có đủ tiền để thanh toán và chuyển dữ liệu thanh toán nhạy cảm một cách an toàn và hiệu quả.
Nhà cung cấp dịch vụ thanh toán (PSP) là công ty bên thứ ba cho phép các doanh nghiệp chấp nhận nhiều phương thức thanh toán trực tuyến, như ngân hàng trực tuyến, thẻ tín dụng, thẻ ghi nợ, ví điện tử, v.v. Họ đảm bảo thanh toán của khách hàng đến tài khoản của người bán một cách an toàn. Một số ví dụ về PSP là Amazon Pay, PayPal và Stripe.
Bộ xử lý thanh toán thương mại điện tử xác minh thông tin thanh toán từ cổng thanh toán. Nó hoạt động như người trung gian giữa ngân hàng phát hành và tài khoản người bán. Công việc của nó là kiểm tra xem khách hàng có đủ tiền trong tài khoản của họ hay không trước khi gửi tiền vào tài khoản người bán.
Xem thêm: Làm thế nào để làm tem nhãn rượu
Thanh toán Shopify cho phép các doanh nghiệp kinh doanh bán lẻ chấp nhận thanh toán trực tuyến. Nó loại bỏ sự rắc rối của việc thiết lập nhà cung cấp thanh toán bên thứ ba hoặc tài khoản người bán và phải nhập thông tin đăng nhập vào Shopify. Với Shopify Payments, bạn sẽ tự động được thiết lập để chấp nhận tất cả các phương thức thanh toán chính ngay khi tạo cửa hàng Shopify của mình.
Tất cả các cửa hàng trực tuyến sẽ cần sử dụng nhà cung cấp dịch vụ thanh toán. Các lợi ích chính của việc sử dụng nhà cung cấp dịch vụ thanh toán bao gồm:
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Trong thời đại bị thống trị bởi những đổi mới kỹ thuật số, sức mạnh của tiếp thị báo in dường như bị lu mờ

Khi tiếp thị hàng hóa chất lượng cao, việc nhận bản in chất lượng cao là yếu tố không thể thiếu. Để đảm bảo sự thành công, cần chú ý đến quá trình thiết kế, lựa chọn chất liệu in và sử dụng công nghệ in phù hợp. Bên cạnh đó, kiểm tra chất lượng bản in và đối tác in ấn cũng cực kỳ quan trọng.

Bao bì thực phẩm đóng một vai trò không thể thiếu trong ngành công nghiệp thực phẩm. Trong bài viết này, chúng tôi sẽ trình bày 9 ví dụ về bao bì thực phẩm mà chúng tôi yêu thích. Những ví dụ này không chỉ đáp ứng các yêu cầu kỹ thuật mà còn mang tính thẩm mỹ cao và đảm bảo sự an toàn và bảo quản cho thực phẩm.

Việc in chương trình sự kiện đòi hỏi sự cẩn thận và chính xác để đảm bảo thông tin được truyền đạt một cách rõ ràng. Hướng dẫn in cho chương trình sự kiện “The BeBrilliant” gồm các bước kỹ thuật chi tiết và đảm bảo tiêu chuẩn chuyên nghiệp. Trong hướng dẫn này, chúng tôi cung cấp các gợi ý về định dạng, kiểu chữ, lựa chọn giấy và quy trình in ấn để mang đến cho bạn một kết quả hoàn hảo.

Khi yêu cầu in ấn tùy chỉnh, có những câu hỏi quan trọng cần được đặt ra để đảm bảo thành công của dự án. Như tùy chọn màu sắc, kích thước, chất liệu, số lượng và các yêu cầu khác. Các câu hỏi này giúp xác định đúng nhu cầu của khách hàng và đảm bảo rằng in ấn đáp ứng đầy đủ yêu cầu kỹ thuật và thẩm mỹ.