
Công nghệ in tiên tiến cho máy in khổ lớn kỹ thuật số
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi


Xử lý thẻ tín dụng là nền tảng của bất kỳ doanh nghiệp bán lẻ nào. Đây là quá trình cho phép khách hàng thanh toán cho các sản phẩm của bạn thông qua các tùy chọn thanh toán khác nhau, chẳng hạn như thẻ tín dụng hoặc thanh toán di động.
Trong khi người tiêu dùng đang sử dụng ngày càng nhiều cách khác nhau để thanh toán hàng hóa, đặc biệt là thông qua thanh toán không tiếp xúc đang phát triển nhanh chóng, các chủ doanh nghiệp nhỏ phải vật lộn với việc tìm hiểu cách thức hoạt động của quy trình.
Nhận một khoản thanh toán từ khách hàng yêu cầu doanh nghiệp của bạn phải định tuyến giao dịch thông qua một số bên, nhiều bên tính các khoản phí khác nhau cho dịch vụ của họ.
Cho dù bạn cần một bộ xử lý thẻ tín dụng cho cửa hàng thực hay cửa hàng trực tuyến của mình, việc chấp nhận thẻ tín dụng và xử lý các khoản thanh toán rất phức tạp. Bạn sẽ tìm hiểu chính xác cách thức hoạt động của quy trình trong bài viết này.
Xử lý thẻ tín dụng đề cập đến hệ thống được sử dụng để hoàn tất các khoản thanh toán được thực hiện bằng thẻ tín dụng trực tuyến, trực tiếp, qua điện thoại hoặc qua thư. Đây là một phần quan trọng của bán lẻ vì nó đảm bảo khách hàng có thể thanh toán một cách nhanh chóng và dễ dàng.
Hoạt động nghe có vẻ đơn giản trên lý thuyết. Khách hàng chỉ cần quẹt thẻ và bạn đã được thanh toán, phải không? Nhưng có nhiều bên liên quan đến việc thu tiền thanh toán tại điểm bán hàng (POS) của bạn:
Thao tác xử lý thẻ tín dụng diễn ra trong vài giây. Thật đáng kinh ngạc khi xem xét các bước cần thực hiện để thanh toán qua cửa hàng của bạn:
Khách hàng quẹt thẻ tín dụng của họ tại thiết bị đầu cuối. Thông tin ngân hàng của họ sau đó được chia sẻ với người bán. Mọi người có thể thực hiện thanh toán trực tiếp theo nhiều cách khác nhau, bao gồm:
Nếu khách hàng trực tuyến, họ có thể thanh toán qua trang web hoặc ứng dụng của bạn thông qua các cổng thanh toán, đây là công nghệ thu thập và chuyển dữ liệu thanh toán từ khách hàng đến ngân hàng của họ.
Liên quan: Tall Group đưa ra lá phiếu của Uganda
Khi khách hàng thực hiện thanh toán, thông tin thanh toán của họ sẽ được gửi đến bộ xử lý. Bộ xử lý giao tiếp với ngân hàng của khách hàng thông qua mạng thẻ của họ, như Mastercard, Visa, Discover, American Express, v.v.
Sau đó, ngân hàng của chủ thẻ sẽ xác định xem họ có đủ tiền để trang trải giao dịch hay không. Nó cũng có thể chạy kiểm tra bảo mật để xem liệu giao dịch có gian lận hay không.
Ba lý do phổ biến khiến các khoản thanh toán bị từ chối là:
Sau đó, ngân hàng sẽ gửi quyết định của họ đến bộ xử lý thanh toán, bộ xử lý này sẽ gửi lại quyết định của bạn đến thiết bị đầu cuối hoặc đầu đọc thẻ tín dụng cho bạn biết liệu chủ thẻ có được chấp thuận hay không.
Các giao dịch đã được phê duyệt sau đó sẽ được phân lô để giải quyết vào cuối ngày làm việc. Sau khi thanh toán, tài khoản của khách hàng sẽ bị tính phí cho giao dịch và tiền sẽ được gửi vào tài khoản ngân hàng của bạn.
Mỗi khi doanh nghiệp xử lý giao dịch thẻ tín dụng, doanh nghiệp phải trả ba khoản phí chính: chuyển đổi, dịch vụ và xử lý. Những thứ này tạo nên tổng phí thanh toán.
Bạn sẽ muốn hiểu các khoản phí này khi quyết định chọn một công ty xử lý thanh toán. Mỗi khoản tính phí số tiền khác nhau ảnh hưởng đến lợi nhuận kinh doanh của bạn.
Bất cứ khi nào người bán xử lý thanh toán bằng thẻ tín dụng hoặc thẻ ghi nợ, các mạng thẻ sẽ tính phí trao đổi cho họ. Đây là một khoản phí tiêu chuẩn, không thể thương lượng được thu bởi các mạng thẻ, nhưng được trả cho ngân hàng phát hành của khách hàng.
Các mạng thẻ như Visa và Mastercard tạo điều kiện thuận lợi cho quá trình thanh toán bằng thẻ tín dụng. Đối với dịch vụ, họ thu một khoản phí trao đổi. Đây là phần lớn nhất của tổng phí thanh toán.
Phí chuyển đổi trung bình cho thanh toán bằng thẻ tín dụng là khoảng 1,8%, trong khi phí chuyển đổi thẻ ghi nợ là 0,03%. Mức phí thực tế bạn phải trả khác nhau tùy thuộc vào loại thẻ. Ví dụ: các thẻ cao cấp như American Express Black cao hơn thẻ ghi nợ tiêu chuẩn từ ngân hàng địa phương của bạn.
Một khoản phí dịch vụ (hoặc phí mạng hoặc phí thẩm định) được trả cho các mạng thẻ. Đây là một khoản phí không thể thương lượng, thay đổi tùy theo mạng thẻ và loại thẻ.
Phí thẩm định cơ bản là từ 0,1% đến 0,15% giao dịch. Tuy nhiên, đánh dấu có thể thay đổi tùy thuộc vào các yếu tố như:
Bộ xử lý thanh toán của bạn và các chi nhánh của nó tính phí xử lý. Đây là khoản phí thương lượng duy nhất trong số tất cả các khoản phí xử lý thanh toán của bạn.
Nó bao gồm một số khoản phí khác nhau, bao gồm phí mua, xử lý và cổng. Bạn có thể thương lượng dựa trên số lượng giao dịch, khối lượng bồi hoàn và ngành. Thảo luận về các lựa chọn của bạn khi nói chuyện với đại diện bán hàng từ công ty xử lý thanh toán tiềm năng của bạn.
Các bộ xử lý thanh toán sử dụng kết hợp các mô hình định giá. Dưới đây là bốn loại phổ biến:
Định giá cố định là một mô hình phổ biến để chấp nhận thẻ tín dụng. Trong mô hình này, công ty tính phí bạn dựa trên phần trăm khối lượng cố định. Bạn phải trả một khoản phí cho tất cả các giao dịch thẻ tín dụng và thẻ ghi nợ.
Lãi suất cố định được đóng gói dưới dạng lãi suất cơ bản đơn giản, chẳng hạn như 2,75%. Nó cũng có thể hợp nhất một số tiền cho mỗi giao dịch, chẳng hạn như 2,75% + từ $ .20 đến $ .30 cho mỗi giao dịch.
Bộ xử lý thanh toán tính phí tùy theo loại giao dịch. Ví dụ, các giao dịch có mặt bằng thẻ (ví dụ: thanh toán tại cửa hàng) có tỷ lệ thấp hơn so với các giao dịch không có mặt bằng thẻ (thanh toán trực tuyến) vì chúng ít rủi ro hơn.
Mô hình đặt giá trao đổi cộng thêm được sử dụng để xác định chi phí cho mỗi giao dịch của người bán. Nó bao gồm hai yếu tố:
Mô hình này được coi là một trong những mô hình định giá cân bằng và công bằng hơn được sử dụng trong ngành, do tính minh bạch của nó.
Chi phí giao dịch cộng thêm chi phí kinh doanh trung bình khoảng 2,2% + 0,22 đô la cho mỗi giao dịch.
Nếu bạn đăng ký với bộ xử lý sử dụng mô hình này, bạn sẽ thấy chi phí của mình khác nhau tùy theo loại thẻ mà mỗi khách hàng sử dụng. Ví dụ: thẻ ghi nợ Mastercard được quẹt có thể có tỷ giá hoán đổi là 1,05% + 0,15 đô la. Thẻ Visa Rewards Signature sẽ khiến chi phí kinh doanh của bạn cao hơn, vào khoảng 2,3% + 0,10 đô la.
Thẻ càng cao cấp thì tỷ lệ trao đổi càng cao.
Mô hình tỷ lệ đăng ký cố định là nơi công ty xử lý thanh toán tính chi phí cố định thay vì tỷ lệ phần trăm doanh số.
Điều làm cho nó khác với interchange plus là đánh dấu được áp dụng như một khoản phí cố định hàng tháng và phí mỗi giao dịch thay vì tỷ lệ phần trăm của khối lượng bán hàng.
Doanh nghiệp chỉ trả phí trao đổi và một khoản phí cố định hàng tháng hoặc hàng năm cho bên xử lý. Đây có thể là một mô hình hiệu quả về chi phí cho các doanh nghiệp bán lẻ mới và đang phát triển.
Định giá theo bậc, còn được gọi là định giá theo gói, tính phí dựa trên loại thẻ mà người tiêu dùng sử dụng. Nó cho phép các bộ xử lý nhóm phí trao đổi thành các mức tỷ giá mà họ lựa chọn. Nó không rõ ràng, đắt tiền và là nơi trú ẩn cho những khoản phí ẩn mà bạn không muốn trả.
Các lựa chọn thay thế giá cả minh bạch, hiệu quả hơn có sẵn và được đề cập ở trên trong phần này. Lý tưởng nhất là bạn không muốn bị mắc kẹt trong mô hình định giá theo tầng với bất kỳ công ty xử lý thanh toán nào.
Xem xét gần 55% khách hàng thích thanh toán bằng thẻ tín dụng hoặc thẻ ghi nợ, rõ ràng doanh nghiệp của bạn cần một bộ xử lý thẻ tín dụng. Làm thế nào để bạn chọn một trong những tốt nhất?
Bên cạnh việc thực hiện các tùy chọn thanh toán ưa thích của bạn, hãy ghi nhớ các tiêu chí sau khi chọn công ty xử lý thanh toán:
Các dịch vụ xử lý thẻ tín dụng không được thực hiện như nhau và tất cả đều không hoạt động theo cùng một cách. Các giới hạn kỹ thuật có thể ảnh hưởng đến tốc độ giao dịch thanh toán, điều này cực kỳ quan trọng khi thực hiện thanh toán bằng thẻ.
Hãy nghĩ về môi trường bán lẻ: một hoặc hai giây thừa giữa một hoặc hai thiết bị đầu cuối trong cửa hàng của bạn có thể tạo ra nhiều tài nguyên bị lãng phí theo thời gian.
Khách hàng đã mong đợi tốc độ thanh toán nhanh hơn khi mọi người bắt đầu thanh toán nhiều hóa đơn trực tuyến hơn. Nếu mọi người mua hàng từ cửa hàng của bạn (cả thương mại điện tử hoặc trực tiếp), nhưng việc thanh toán diễn ra mãi mãi, họ có thể bị làm phiền và rời đi. Hoặc thậm chí tệ hơn, không bao giờ trở lại.
Những gì được coi là đủ nhanh luôn là một cuộc cạnh tranh. Ngày nay, hầu hết các bộ xử lý hoàn thành giao dịch trong vòng chưa đầy hai giây.
Hỏi công ty xử lý thẻ tín dụng tiềm năng về tốc độ giao dịch trung bình của họ. Nếu họ không thể hoàn thành giao dịch trong vòng chưa đầy hai giây (và không tích cực hoạt động để cải thiện hiệu suất), hãy cân nhắc tìm kiếm ở nơi khác.
Giá cả là một trong những thành phần quan trọng nhất của việc lựa chọn bộ xử lý thẻ tín dụng.
Liên quan: Ricoh tiết lộ máy in phun độ phân giải cao mới
Như đã đề cập ở trên, tất cả các công ty phát hành thẻ tín dụng đều tính phí trao đổi cho các giao dịch — chúng không thể tránh khỏi. Các khoản phí này có thể lên đến 3% cho mỗi giao dịch, tùy thuộc vào thẻ và nơi họ thực hiện giao dịch mua.
Những gì bạn muốn tìm là cách công ty xử lý tính phí cho bạn:
Một số bộ xử lý cũng tính phí chấm dứt sớm nếu bạn hủy hợp đồng, khoản phí này có thể lên tới vài trăm đô la.
Chi phí xử lý khác nhau tùy theo công ty. Điều quan trọng là phải hiểu tất cả các khoản phí và điều khoản dịch vụ. Nếu bạn có bất kỳ câu hỏi nào, hãy hỏi đại diện bán hàng để được giải thích. Nếu họ không thể cung cấp cho bạn một công ty tốt, bạn có thể muốn xem xét một công ty khác.
Thời gian hoạt động đề cập đến phần trăm thời gian một bộ xử lý hoạt động và khả dụng. Bạn càng xử lý nhiều khoản thanh toán, thì bạn càng có thể mất nhiều doanh thu nếu mạng ủy quyền của bạn đi xuống.
Tìm kiếm một công ty có thành tích đáng tin cậy. Tìm hiểu cách họ giải quyết tình trạng mất điện nếu chúng xảy ra. Hỏi tần suất bộ xử lý gặp phải thời gian chết.
Ví dụ: giả sử một mạng thanh toán hoạt động với một bộ xử lý phải bảo trì mỗi đêm một lần trong khoảng thời gian từ 3 đến 4 giờ sáng. Họ khuyên bạn không nên sử dụng bộ xử lý đó nếu bạn đang bán hàng trực tuyến 24/7.
Bộ xử lý không thể ngăn chặn sự cố ngừng hoạt động, nhưng chúng có thể giảm bớt ảnh hưởng và cách nó ảnh hưởng đến doanh nghiệp của bạn.
Một điểm quan trọng khác trong việc xem xét một bộ xử lý thanh toán là bảo mật. Điều này quan trọng đối với cả bạn và khách hàng của bạn vì vi phạm bảo mật có thể dẫn đến thảm họa cho tất cả mọi người.
Nếu bạn định thực hiện nhiều tùy chọn thanh toán bán lẻ, bạn sẽ cần một bộ xử lý chuyên về các giải pháp đa kênh. Hãy tìm một cái có thể quản lý tất cả các điểm giao dịch từ POS của bạn đến các trang thanh toán như Shopify Payments.
Tìm kiếm một bộ xử lý bao gồm:
Điều gì sẽ xảy ra khi bạn gặp sự cố với máy thẻ tín dụng của mình? Hoặc có câu hỏi về bảng sao kê thanh toán của bạn? Làm việc với bộ xử lý thanh toán cung cấp dịch vụ người bán 24/7 và có thể giúp bạn giải quyết các vấn đề. Họ cũng có thể giải thích bất kỳ khoản phí nào bạn không hiểu.
Nhiều sở thích thanh toán của người tiêu dùng đã thay đổi chỉ trong một năm và sự phát triển mạnh mẽ xảy ra ở các thị trường như thanh toán không tiếp xúc và giao hàng địa phương. Mọi người tập trung vào việc giảm thiểu liên lạc mà không phải hy sinh sự tiện lợi và nhanh chóng.
Hãy xem phần cứng bạn sẽ cần để xử lý các khoản thanh toán một cách nhanh chóng và an toàn.
Không có gì bí mật khi một hệ thống POS đáng tin cậy là nền tảng của văn phòng hỗ trợ của bạn. Một máy POS tốt sẽ cung cấp cho bạn tất cả các công cụ bạn cần để quản lý doanh nghiệp của mình và thực hiện thanh toán ở mọi nơi, tất cả ở một nơi.
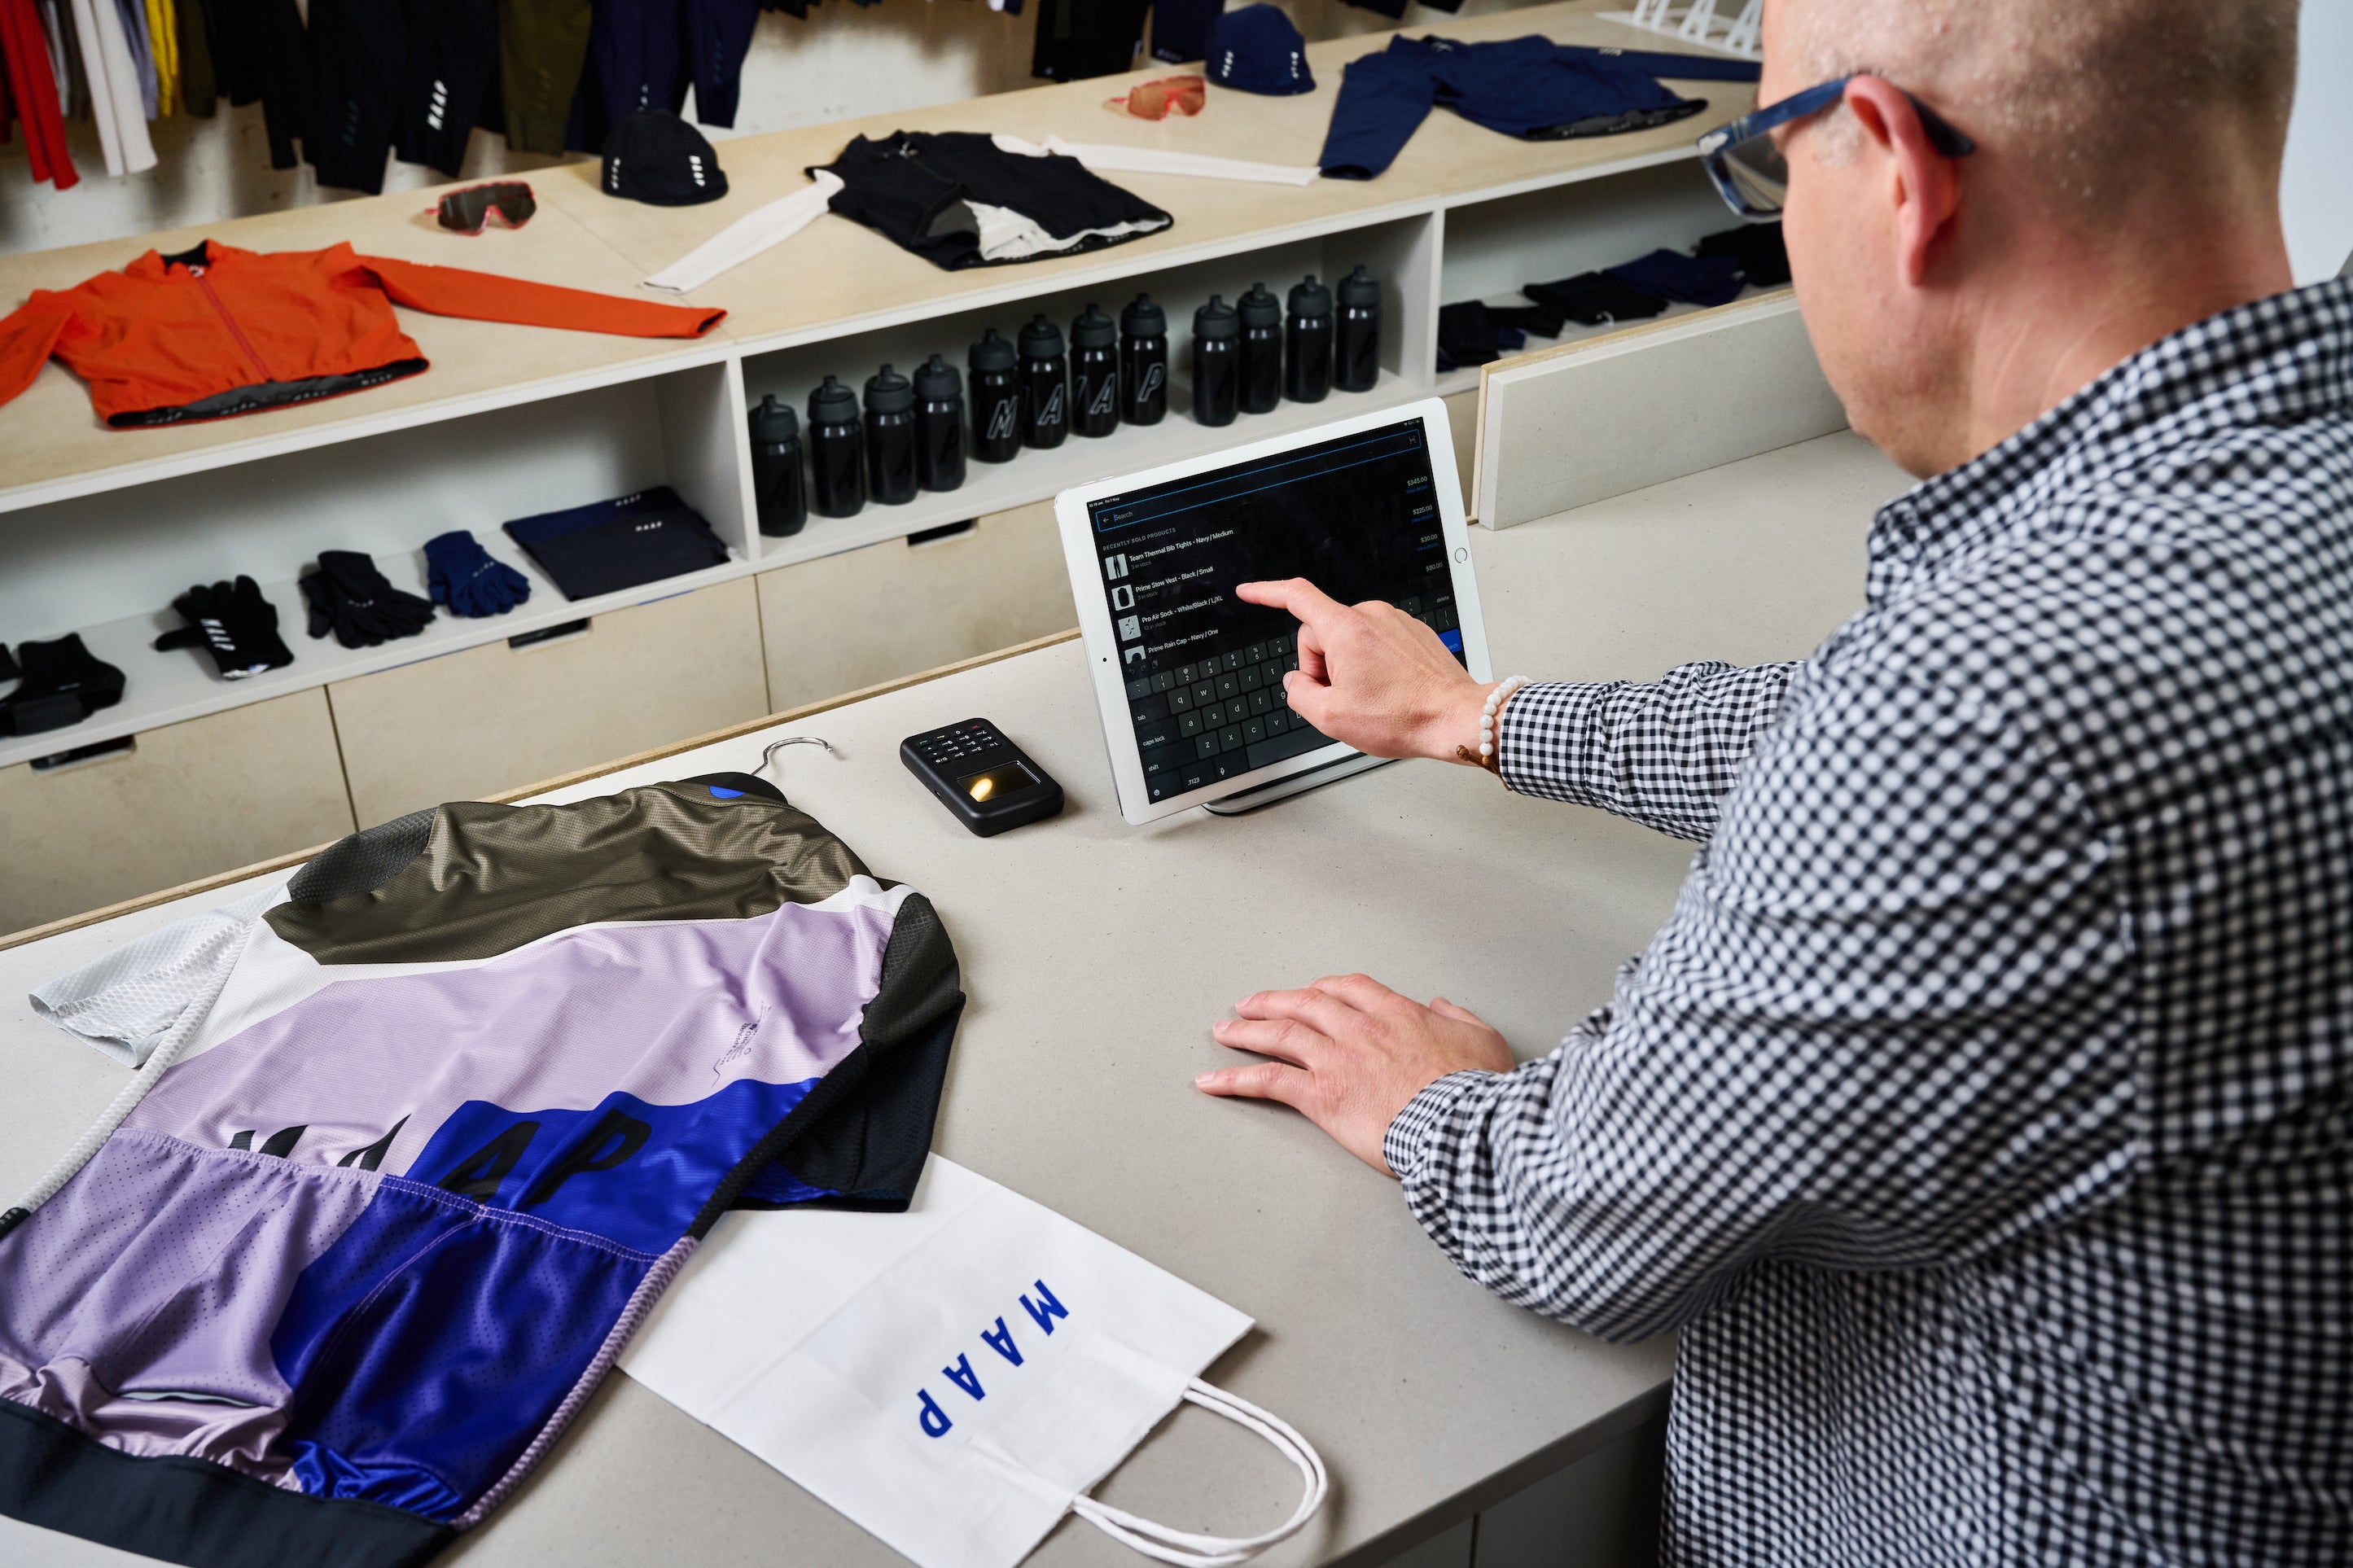
Với Shopify POS, bạn có quyền truy cập vào ứng dụng điểm bán hàng của chúng tôi, cho phép bạn chấp nhận các khoản thanh toán phổ biến. Nó cũng đi kèm với một giá bán lẻ cho iPad , để lật hoặc tháo iPad của bạn ra khỏi đế của nó để cho khách hàng xem đơn đặt hàng của họ hoặc hỗ trợ họ tham quan cửa hàng.
Một trong những điểm tốt nhất mà chúng tôi nhận thấy là mỗi nhân viên của chúng tôi trên sàn hiện có một thiết bị di động để dễ dàng sử dụng Shopify POS cho các đơn đặt hàng và thậm chí kiểm tra những thứ như còn hàng và tình trạng còn hàng.
Với một điểm bán hàng tích hợp như Shopify POS, bạn cũng có thể tiết kiệm với mức giá thẻ cạnh tranh từ Shopify Payments. Bạn được bảo hành một năm đối với phần cứng của Shopify POS và hỗ trợ 24/7 để đảm bảo người mua hàng luôn dễ dàng thanh toán, bất kể bạn bán ở đâu.
Thay vì quẹt thẻ và thanh toán bằng tiền mặt, sở thích của người tiêu dùng đang chuyển sang ví kỹ thuật số. Người tiêu dùng không phải là những người duy nhất bị kích thích bởi những thay đổi này, với hơn 80% người bán cho biết thanh toán không tiếp xúc giữ cho khu vực thanh toán của họ sạch sẽ và các cửa hàng an toàn hơn.
Là một chủ doanh nghiệp nhỏ, việc chấp nhận thanh toán không tiếp xúc là điều bắt buộc để đáp ứng nhu cầu của người tiêu dùng hiện đại.
Visa nhận thấy rằng việc sử dụng không tiếp xúc ở Hoa Kỳ đã tăng 150% từ tháng 3 năm 2019 đến tháng 3 năm 2020. Doanh thu được tạo ra thông qua các phương pháp không tiếp xúc chỉ riêng ở Hoa Kỳ được dự báo sẽ đạt 358 tỷ đô la vào năm 2025.
Thanh toán không tiếp xúc là một giao dịch được thực hiện bằng cách chạm vào một thiết bị, chẳng hạn như điện thoại thông minh hoặc thẻ không tiếp xúc, vào một thiết bị đầu cuối thanh toán. Chúng được đặt gần với thiết bị đầu cuối POS của bạn. Khi kết nối không dây được thực hiện, quá trình xử lý thanh toán sẽ bắt đầu.
Thanh toán không tiếp xúc được coi là an toàn hơn. So với dải từ trên thẻ chip và mã PIN, tin tặc không thể sao chép dữ liệu của khách hàng của bạn sang thẻ khác. Phương thức thanh toán này cũng giúp khách hàng thanh toán nhanh hơn và dễ dàng hơn.
Đại dịch đã đẩy nhanh sự chuyển dịch sang thanh toán không tiếp xúc. Tại Vương quốc Anh, 70% người mua sắm cho biết việc thanh toán không tiếp xúc là quan trọng đối với họ.

Xu hướng thanh toán không tiếp xúc không chỉ diễn ra ở Vương quốc Anh. Theo Khảo sát Thanh toán Kỹ thuật số năm 2020 của American Express, 58% người tiêu dùng đã sử dụng các tùy chọn thanh toán không tiếp xúc cho biết họ có nhiều khả năng sử dụng chúng sau đại dịch hơn là trước đại dịch. Hơn nữa, 50% cho rằng sử dụng phương pháp không tiếp xúc an toàn hơn cho sức khỏe của họ so với thanh toán bằng tiền mặt hoặc quẹt hoặc chèn thẻ tín dụng.
Đầu đọc thẻ Shopify Tap & Chip cho phép bạn chấp nhận thanh toán không tiếp xúc, trên các thẻ chip và mã PIN tiêu chuẩn. Các nhà bán lẻ đang tìm kiếm một phương thức chấp nhận thanh toán với giá cả phải chăng, an toàn và đơn giản là phù hợp nhất cho thanh toán không tiếp xúc.
Các chủ doanh nghiệp nhỏ đang di chuyển trong những ngày này. Nếu bạn đang bán hàng tại chợ nông sản hoặc sự kiện địa phương, bạn có thể thấy rằng hầu hết mọi người không muốn thanh toán bằng tiền mặt nữa. Đó là nơi mà người đọc thẻ tín dụng đi vào.
Đầu đọc thẻ tín dụng giải mã thông tin cá nhân và tài chính từ dải từ tính, vi mạch hoặc điện thoại di động của khách hàng. Chúng được người bán sử dụng để chấp nhận thanh toán qua thẻ ghi nợ hoặc thẻ tín dụng, thanh toán EBT và bất kỳ phương thức thanh toán nào khác.
Đầu đọc thẻ tín dụng thường đi kèm với máy POS của bạn. Shopify POS cung cấp Đầu đọc thẻ chạm & thẻ chip để chấp nhận thanh toán bằng thẻ chip tại quầy hoặc hạn chế không dây. Nó cũng đi kèm với một đế để sạc Tap & Chip Reader của bạn để thanh toán suôn sẻ và an toàn.
Không có nghi ngờ gì rằng một bộ xử lý thẻ tín dụng tốt có thể ảnh hưởng đến hoạt động kinh doanh của bạn. Từ việc chấp nhận các tùy chọn thanh toán ưu tiên khác nhau đến việc cung cấp thanh toán nhanh chóng cho khách hàng, điều quan trọng là phải làm việc với một công ty có uy tín cho doanh nghiệp bán lẻ của bạn.
Với sự phổ biến ngày càng tăng của các hình thức thanh toán thay thế, các nhà bán lẻ có thể thu phục người mua hàng bằng cách cung cấp các tùy chọn thanh toán khác nhau với Shopify POS.
Liên quan: FedEx giới hạn phạm vi đang tăng cao hơn
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Trong thời đại bị thống trị bởi những đổi mới kỹ thuật số, sức mạnh của tiếp thị báo in dường như bị lu mờ

Khi tiếp thị hàng hóa chất lượng cao, việc nhận bản in chất lượng cao là yếu tố không thể thiếu. Để đảm bảo sự thành công, cần chú ý đến quá trình thiết kế, lựa chọn chất liệu in và sử dụng công nghệ in phù hợp. Bên cạnh đó, kiểm tra chất lượng bản in và đối tác in ấn cũng cực kỳ quan trọng.

Bao bì thực phẩm đóng một vai trò không thể thiếu trong ngành công nghiệp thực phẩm. Trong bài viết này, chúng tôi sẽ trình bày 9 ví dụ về bao bì thực phẩm mà chúng tôi yêu thích. Những ví dụ này không chỉ đáp ứng các yêu cầu kỹ thuật mà còn mang tính thẩm mỹ cao và đảm bảo sự an toàn và bảo quản cho thực phẩm.

Việc in chương trình sự kiện đòi hỏi sự cẩn thận và chính xác để đảm bảo thông tin được truyền đạt một cách rõ ràng. Hướng dẫn in cho chương trình sự kiện “The BeBrilliant” gồm các bước kỹ thuật chi tiết và đảm bảo tiêu chuẩn chuyên nghiệp. Trong hướng dẫn này, chúng tôi cung cấp các gợi ý về định dạng, kiểu chữ, lựa chọn giấy và quy trình in ấn để mang đến cho bạn một kết quả hoàn hảo.

Khi yêu cầu in ấn tùy chỉnh, có những câu hỏi quan trọng cần được đặt ra để đảm bảo thành công của dự án. Như tùy chọn màu sắc, kích thước, chất liệu, số lượng và các yêu cầu khác. Các câu hỏi này giúp xác định đúng nhu cầu của khách hàng và đảm bảo rằng in ấn đáp ứng đầy đủ yêu cầu kỹ thuật và thẩm mỹ.