
Công nghệ in tiên tiến cho máy in khổ lớn kỹ thuật số
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi


Shopify (NYSE: CỬA HÀNG) là cổ phiếu bị tụt hạng nhiều nhất vào cuối chu kỳ báo cáo thu nhập quý 4 và chúng tôi nghĩ rằng có thể đã đến lúc bắt đầu xem xét mua hàng. Cổ phiếu giảm hơn 66% so với mức cao của nó và giảm giá so với kỳ vọng ngay cả bây giờ, sau một đợt hạ cấp lớn của các nhà phân tích. Tất nhiên, một lần hạ cấp không giống với một lần hạ cấp khác và trong trường hợp này, có nghĩa là các nhà phân tích vẫn muốn sở hữu cổ phiếu và vẫn thấy giá cổ phiếu tăng đáng kể. Thận trọng là hành động giá có thể giảm xuống trước khi nó bắt đầu tăng trở lại.

Vì vậy, tính đến giữa tháng 3 năm 2022, đã có 24 lần hạ cấp hoặc giảm mục tiêu giá được đưa ra cho Shopify trong số 35 nhà phân tích bao gồm cổ phiếu và 23 trong số đó được đưa ra sau khi công bố thu nhập. Rút ra từ cuộc trò chuyện của các nhà phân tích là tăng trưởng đang chậm lại, lợi nhuận đang chịu áp lực và khả năng hiển thị kém.
Như nó đang tồn tại, Marketbeat.com đánh giá đồng thuận vẫn là Mua nhưng là Mua yếu và giảm so với Mua của một công ty trong các so sánh 30 và 90 ngày. Đối với mục tiêu giá đồng thuận của Marketbeat.com? Mục tiêu giá giảm trong các so sánh 1 năm, 90 ngày và 30 ngày nhưng vẫn kỳ vọng cổ phiếu tăng khoảng 113%. Kết quả rút ra ở đây là 12 trong số các mục tiêu gần đây nhất của các nhà phân tích nằm trong khoảng 800 đến 900 đô la và cho thấy sự đồng thuận có thể giảm hơn nữa nhưng ngay cả phạm vi đó cũng ngụ ý khoảng 50% tăng ở mức thấp.
Shopify đã có một quý xuất sắc nhưng sự tăng trưởng chủ yếu được định giá và công ty đã cảnh báo về những biến động giảm dần, những cơn lốc lạm phát, tăng trưởng chậm lại và áp lực ký quỹ, là những nguyên nhân khiến cổ phiếu trượt giá. Bất chấp điều đó, doanh thu vẫn tăng 41,1% so với năm ngoái và đánh bại mức đồng thuận gần 300 điểm cơ bản. Sự tăng trưởng này được thúc đẩy bởi sự gia tăng 26% trong doanh thu đăng ký, đến lượt nó, được thúc đẩy bởi sự gia tăng số lượng người bán. Doanh thu giải pháp thương gia tăng 47%. Doanh thu định kỳ hàng tháng, một chỉ số quan trọng, đã tăng 23% và lần đầu tiên đạt 100 triệu đô la.
Di chuyển xuống, công ty báo cáo áp lực ký quỹ nhưng không quá tệ như kỳ vọng. Tỷ suất lợi nhuận hoạt động thu hẹp 1100 điểm cơ bản trên cả GAAP và mức điều chỉnh, để lại tỷ suất lợi nhuận hoạt động đã điều chỉnh ở mức 9%. Điều đó tạo ra 1,37 đô la trong EPS điều chỉnh, cao hơn 0,06 đô la so với ước tính đồng thuận của Marketbeat.com nhưng đó là nơi tin tốt kết thúc.
Hướng dẫn đang kêu gọi tăng trưởng trên mức trung bình cho công ty trong năm nay nhưng có một đám mây đen đang treo lơ lửng trên đó. Công ty cho biết tăng trưởng sẽ chậm lại dưới mức của năm nay và sẽ có một số yếu kém trong nửa đầu năm nay. Giai đoạn Q1 dự kiến sẽ giảm so với cùng kỳ với sức mạnh xây dựng vào cuối năm. Giai đoạn Q4 dự kiến sẽ là mạnh nhất, và có thể là vậy, nhưng Q4 là một chặng đường dài và có những khó khăn trong nền kinh tế đối với cả người tiêu dùng và công ty.
Việc bán tháo ở Shopify là quá mức và điều đó không có gì ngạc nhiên khi mức độ bán tổ chức trong bốn quý qua. Các tổ chức cạo râu giảm hơn 26% so với vốn hóa thị trường và chúng có thể không được thực hiện. Tin tốt là hành động giá có vẻ đã sẵn sàng phục hồi và nó có thể xảy ra, với một số tin tốt xuất hiện. Trong thời gian chờ đợi, chúng ta sẽ không ngạc nhiên khi thấy hành động giá trong Shopify giảm thêm, có lẽ tới mức 400 đô la, trước khi nó bắt đầu tăng cao hơn. 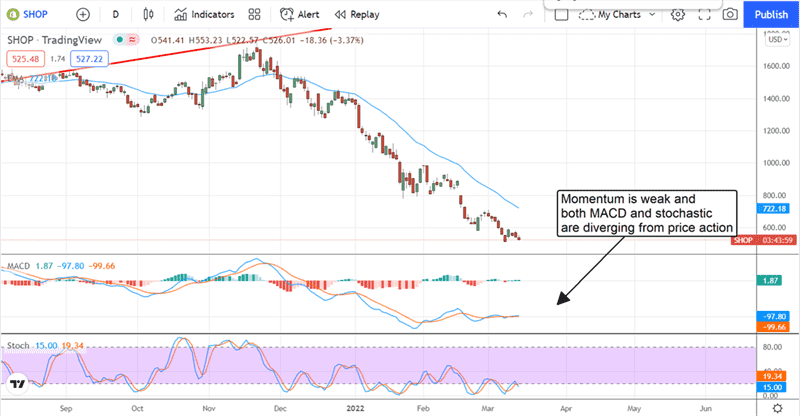
Nguồn: https://www.entrepreneur.com/
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Trong thời đại bị thống trị bởi những đổi mới kỹ thuật số, sức mạnh của tiếp thị báo in dường như bị lu mờ

Khi tiếp thị hàng hóa chất lượng cao, việc nhận bản in chất lượng cao là yếu tố không thể thiếu. Để đảm bảo sự thành công, cần chú ý đến quá trình thiết kế, lựa chọn chất liệu in và sử dụng công nghệ in phù hợp. Bên cạnh đó, kiểm tra chất lượng bản in và đối tác in ấn cũng cực kỳ quan trọng.

Bao bì thực phẩm đóng một vai trò không thể thiếu trong ngành công nghiệp thực phẩm. Trong bài viết này, chúng tôi sẽ trình bày 9 ví dụ về bao bì thực phẩm mà chúng tôi yêu thích. Những ví dụ này không chỉ đáp ứng các yêu cầu kỹ thuật mà còn mang tính thẩm mỹ cao và đảm bảo sự an toàn và bảo quản cho thực phẩm.

Việc in chương trình sự kiện đòi hỏi sự cẩn thận và chính xác để đảm bảo thông tin được truyền đạt một cách rõ ràng. Hướng dẫn in cho chương trình sự kiện “The BeBrilliant” gồm các bước kỹ thuật chi tiết và đảm bảo tiêu chuẩn chuyên nghiệp. Trong hướng dẫn này, chúng tôi cung cấp các gợi ý về định dạng, kiểu chữ, lựa chọn giấy và quy trình in ấn để mang đến cho bạn một kết quả hoàn hảo.

Khi yêu cầu in ấn tùy chỉnh, có những câu hỏi quan trọng cần được đặt ra để đảm bảo thành công của dự án. Như tùy chọn màu sắc, kích thước, chất liệu, số lượng và các yêu cầu khác. Các câu hỏi này giúp xác định đúng nhu cầu của khách hàng và đảm bảo rằng in ấn đáp ứng đầy đủ yêu cầu kỹ thuật và thẩm mỹ.