
Công nghệ in tiên tiến cho máy in khổ lớn kỹ thuật số
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi


Lưu ý của người biên tập: Bài đăng này ban đầu được xuất bản vào tháng 12 năm 2019 và đã được cập nhật cho đơn vị tiền tệ.
Người tiêu dùng đã chi tiêu cao kỷ lục ước tính là 16,8 tỷ đô la vào Thứ Sáu Đen và Thứ Hai Điện Tử vào năm 2019. Họ sẽ chi tiêu gì vào năm 2020? Đó là một câu hỏi mở.
Những sự kiện chưa từng có trong năm 2020 đã có tác động tiêu cực lớn đến nền kinh tế toàn cầu, ảnh hưởng đến mọi thứ, từ tiền lương và an ninh việc làm đến chuỗi cung ứng toàn cầu. Trong bối cảnh kinh tế đầy thách thức và suy thoái kinh tế đi kèm, người mua hàng đang thắt chặt hầu bao của họ và các thương hiệu cần phải xem xét các cách họ có thể hạ thấp rào cản mua hàng.
Các tùy chọn thanh toán linh hoạt là một cách dễ dàng để thúc đẩy người tiêu dùng tiếp tục chi tiêu trong thời kỳ kinh tế không chắc chắn. Mua ngay trả sau giúp người tiêu dùng có thể thưởng thức ngay lập tức trong khi dàn trải các khoản thanh toán theo thời gian.
Nó giống như nghỉ việc nhưng tốt hơn.
Giải pháp Mua ngay trả sau được tích hợp vào thanh toán trực tuyến và cho phép khách hàng trả góp sản phẩm. Mặc dù các điều khoản tài chính có thể khác nhau tùy theo công ty, nhưng mỗi điều khoản đều cho phép người tiêu dùng có được thứ họ muốn ngay lập tức và thanh toán cho nó theo thời gian.
Đó là một không gian ngày càng đông đúc, vì những người tiên phong như Affirm, Klarna, Clearpay và Afterpay hiện đang cạnh tranh với các giải pháp tương tự từ PayPal và Square. Trong một số trường hợp, trả góp có thể là một giải pháp thay thế tiết kiệm tiền thay vì sử dụng thẻ tín dụng, tính trung bình, lãi suất hàng năm là 17,14%.
Mặc dù các công ty thẻ tín dụng và các đối tác ngân hàng của họ hiện cung cấp các tùy chọn trả góp tương tự, nhưng mua bây giờ trả sau, các công ty thường quảng cáo lợi thế của họ so với phí trả chậm thẻ tín dụng, phí phạt và lãi kép, như:
Quan trọng là, tùy chọn mua ngay trả sau có thể giảm tỷ lệ giỏ hàng bị bỏ rơi.
Nghiên cứu cho thấy rằng vào năm 2018, người mua sắm đã để lại hơn 34 tỷ đô la trong các giỏ hàng trực tuyến của họ hoặc gần 7% tổng số thương mại kỹ thuật số trong năm đó. Nếu các nhà bán lẻ cung cấp các tùy chọn tài chính bổ sung, hoặc theo đúng suy nghĩ, tỷ lệ chuyển đổi sẽ cải thiện.
Mặc dù có một lĩnh vực ngày càng đông đúc các đối thủ cạnh tranh, vẫn có chỗ để phát triển. Nghiên cứu chỉ ra rằng hơn một phần ba các thương hiệu thương mại điện tử của Hoa Kỳ có kế hoạch cung cấp các tùy chọn tài trợ mua hàng trong 12–24 tháng tới. Đây là danh sách hàng đầu trong số hơn 30.000 người bán sử dụng Afterpay và 2.000 người sử dụng Affirm, bao gồm cả Walmart.
Mua bây giờ trả sau các tùy chọn phát sinh sau suy thoái kinh tế khi các ngân hàng giảm các khoản cho vay dành cho người tiêu dùng. Sự tiện lợi của việc có thể mua hàng về nhà trong khi trả trước một phần chi phí là điều thu hút nhiều người tiêu dùng mua ngay bây giờ các lựa chọn trả sau. Mua ngay trả sau thỏa mãn hai nhu cầu cạnh tranh — mong muốn của người tiêu dùng về sự hài lòng ngay lập tức và không có khả năng trả trước.
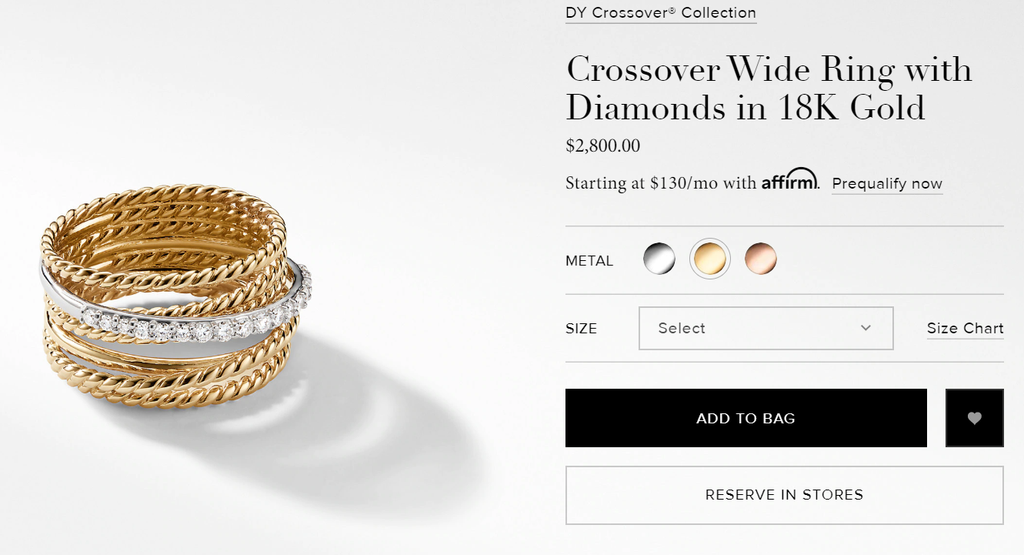
Bạn có thể mong đợi rằng các tùy chọn mua ngay trả sau sẽ chỉ được sử dụng cho các mặt hàng có giá vé lớn như tủ lạnh, TV màn hình lớn hoặc nệm. Mua ngay trả sau thực sự rất phù hợp với các mặt hàng tương đối đắt tiền, như chiếc nhẫn 2.800 đô la này:
Trong không gian túi xách sang trọng, nhiều nhà bán lẻ đã mua giờ trả tiền sau tùy chọn các thương hiệu hàng đầu. Một số yêu cầu trả trước 25%. Những người khác không tính phí. Một số có một số lần thanh toán cố định hoặc thời hạn thanh toán có giới hạn thời gian, trong khi những người khác sẽ cho phép người tiêu dùng thực hiện bao nhiêu khoản thanh toán họ cần. Ngay cả túi xách Louis Vuitton cũng có sẵn thông qua mua bây giờ trả tiền sau.
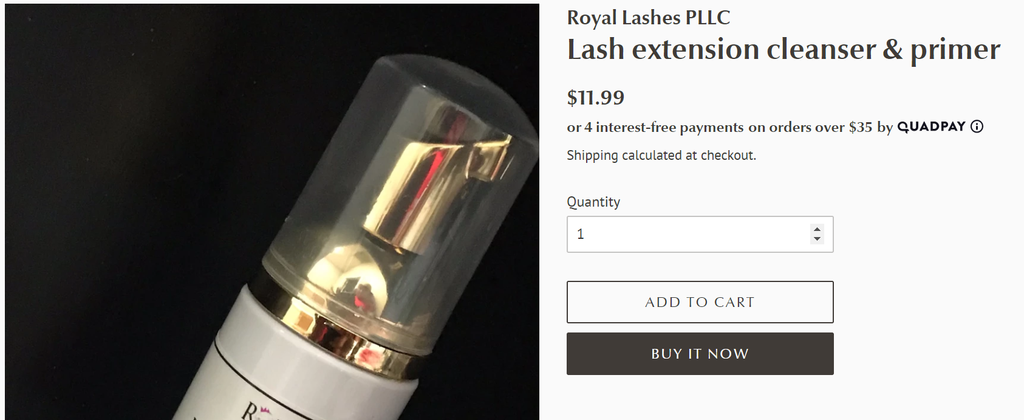
Tùy chọn mua ngay trả sau đang ngày càng thu hút khách hàng ở mức giá thấp hơn và hiện có thể được sử dụng để tài trợ cho các mặt hàng rẻ hơn như quần áo, giày thể thao, mỹ phẩm và thậm chí là những thứ cơ bản như đồ dùng học tập. Ví dụ: sản phẩm trị giá 12 đô la này có thể được thanh toán bốn lần như một phần của đơn đặt hàng tổng chỉ 35 đô la:
Trong trường hợp mua bây giờ trả sau có vẻ quá tốt là đúng, đừng quên rằng, cũng như với bất kỳ lựa chọn mua hàng có tài chính nào, việc thanh toán nhỡ hoặc trễ hạn sẽ gây ra hậu quả tiêu cực cho người tiêu dùng. Tùy thuộc vào nhà cung cấp, các khoản thanh toán bị bỏ lỡ hoặc trễ hạn có thể đồng nghĩa với phí bổ sung, phí lãi suất và thậm chí là lãi suất khuyến mại bị hủy bỏ. Và tùy thuộc vào nhà cung cấp và gói được chọn, những khoản thanh toán bị bỏ lỡ hoặc trễ này thậm chí có thể làm giảm điểm tín dụng của khách hàng. Đột nhiên, một giao dịch mua có thể trở nên đắt hơn nhiều so với dự đoán.
Mặc dù có một nền kinh tế Mỹ mạnh mẽ trước đại dịch, tiền lương không theo kịp với sự gia tăng giá nhà ở, tiền thuê căn hộ và chi phí chăm sóc sức khỏe.
Do đó, người tiêu dùng ngày càng phải vay tiền, 14,15 nghìn tỷ đô la, để trả cho các vật dụng hàng ngày và duy trì lối sống của tầng lớp trung lưu. Với thu nhập cá nhân giảm 4,2% và thu nhập cá nhân khả dụng giảm 4,9% vào thời điểm cao điểm của việc khóa sổ, người tiêu dùng đang phải đối mặt với việc chi tiêu ít hơn nói chung.
Rất may, có hy vọng cho thế hệ tiếp theo — những người trẻ tuổi đã mang ít nợ thẻ tín dụng hơn so với người tiêu dùng bình thường trước đại dịch, một phần, bởi vì nhiều người đã phải gánh khoản nợ vay sinh viên và vì họ đã thấy cha mẹ của họ phải vật lộn với khoản nợ trong thời gian Đại suy thoái.
Chi tiêu mà họ đang làm đang được thực hiện ngày càng nhiều trên mạng.
Adobe Analytics dự kiến rằng vào đầu tháng 10 năm nay, doanh số bán hàng trực tuyến năm 2020 sẽ vượt qua tổng doanh số bán hàng trực tuyến được thực hiện trong năm 2019.
Dữ liệu của Canada cho thấy trong khi tổng doanh số bán lẻ giảm 17,9% từ tháng 2 đến tháng 5 khi các cửa hàng truyền thống đóng cửa, doanh số bán hàng trực tuyến đã tăng 99,3% trong thời gian này.
Với việc nhiều người tiêu dùng có cách tiếp cận chi tiêu thận trọng, các tùy chọn mua ngay trả sau sẽ ngày càng hấp dẫn cả tại cửa hàng, nhưng đặc biệt là trực tuyến, như một phương tiện để người tiêu dùng có được hàng hóa họ muốn vào thời điểm mà họ có thể không đủ khả năng chi trả chúng hoàn toàn có thể xảy ra, và khi lãi suất cao liên quan đến việc mua hàng bằng thẻ tín dụng là một lựa chọn không hấp dẫn.
Ngành công nghiệp mua ngay trả sau đang phát triển nhanh chóng: Khối lượng cho vay tại Affirm đạt mức 2 tỷ đô la vào năm 2018 và doanh số cơ bản hàng năm tại Afterpay đạt tổng cộng hơn 8,5 tỷ đô la. Tăng trưởng cho vay là thước đo quan trọng để các nhà đầu tư đo lường các công ty này, nhưng bài kiểm tra thực sự là liệu các nhà bán lẻ có được lợi khi cung cấp các giải pháp trả góp hay không.
Theo Klarna, câu trả lời là có. Công ty cho biết thêm tài chính khi thanh toán cho phép người tiêu dùng phân bổ chi phí của họ theo thời gian và thanh toán theo tốc độ của riêng họ. Nó cũng nói rằng tài chính làm tăng sức mua của người tiêu dùng và dẫn đến nhiều doanh số hơn. Klarna cho biết các thương hiệu cung cấp tài chính trả góp tìm thấy:
Tương tự như vậy, Afterpay cho biết các nhà bán lẻ sử dụng tùy chọn thanh toán của họ thấy tần suất mua hàng, tỷ lệ tổn thất và giá trị lâu dài của khách hàng được cải thiện. Tại Úc và New Zealand, công ty cho biết những khách hàng tham gia Afterpay từ năm 2015–2017 hiện đang mua hàng, trung bình khoảng 22 lần mỗi năm. Các nhóm thuần tập mới hơn cũng đang theo xu hướng tăng tương tự, với mức mua trung bình của nhóm FY18 và FY19 lần lượt là 14x và 7x mỗi năm.
Theo công ty, các nhà bán lẻ cung cấp Affirm có thể mong đợi:
Nhưng bất chấp đà tăng, không phải ai cũng hào hứng với việc mua trước trả sau bùng nổ. Các nhà phê bình cho rằng trả góp, ngay cả những món hàng được đóng gói và tiếp thị một cách sáng tạo, không chỉ là cách lén lút để lôi kéo người tiêu dùng trẻ mắc thêm nợ cho những món hàng mà họ không thực sự cần.
Điều đó nói rằng, với khối lượng cho vay hàng tỷ đô la và hàng chục nghìn thương hiệu cung cấp tài chính trả góp, lựa chọn này rõ ràng đang thu hút được sức hút. Nó không chỉ giúp các thương hiệu tăng doanh số bán hàng mà còn giúp những người tiêu dùng mắc nợ có một giấc ngủ ngon hơn theo đúng nghĩa đen.
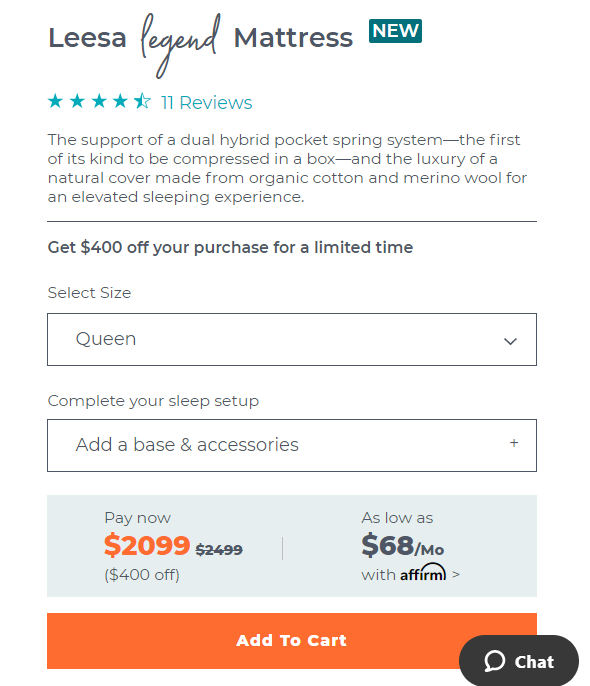
Leesa, một công ty thương mại điện tử nệm cao cấp, là công ty đi đầu trong phong trào đóng giường trong hộp đã thuyết phục người tiêu dùng mua giường trực tuyến mà không cần đặt trước. Nhưng với chi phí 1.000 đô la một chiếc, việc mua một tấm nệm hoàn toàn nằm ngoài khả năng của một số người, đặc biệt là những người tiêu dùng trẻ tuổi, những người có nhiều khả năng cân nhắc mua một tấm nệm trực tuyến.
Đó là lý do tại sao Leesa hợp tác với Affirm để cung cấp tài chính trả góp. Công ty nói rằng việc trả góp, đặc biệt là đối với thế hệ millennials, có thể là yếu tố quyết định xem có bán được hàng hay không.
Matt Hayes, thành viên nhóm sáng lập tại Leesa và là trưởng bộ phận tiếp thị của công ty cho biết: “Thanh toán tại POS hiện là một công cụ thu hút khách hàng của chúng tôi. “Nhiều người khao khát sở hữu một trong những chiếc giường của chúng tôi, nhưng có thể do dự khi trả trước 1.000 đô la.”
Công ty cho biết Affirm cho phép khách hàng của mình mua những chiếc giường mà họ có thể không mua và thanh toán theo thời gian. Điều quan trọng, Leesa cho biết khách hàng có thể biết chính xác số tiền họ sẽ phải trả cho mỗi lần trả góp trước khi mua hàng.
Trong một thử nghiệm phân tách A / B, Leesa cho biết Affirm đã thúc đẩy doanh số bán hàng và ảnh hưởng đến quyết định mua hàng của người tiêu dùng. Khi Leesa cung cấp tài chính trả góp cho khách hàng, công ty cho biết họ đã đạt được những kết quả sau:
Hayes nói: “Bạn không thể tranh luận với các số liệu thống kê khi bạn đang chạy một bài kiểm tra A / B có kiểm soát. “Chúng tôi đã xem xét các lựa chọn khác, như đề nghị tem nhãn trắng từ các tổ chức làm việc với các công ty lớn. Khi đề cập đến nó, tốc độ đưa ra thị trường của các đề nghị Affirm chỉ làm ngọt ngào phân tích chi phí / lợi ích của chúng tôi. “
Mua ngay trả sau không phải là mới, nó vừa mới chuyển sang trực tuyến. Dữ liệu hỗ trợ rằng việc cung cấp tài chính trả góp làm tăng doanh số bán hàng. Nhưng lãi suất và phí vẫn được áp dụng, ngay cả khi chúng được công bố minh bạch hơn hoặc ít tốn kém hơn so với các hình thức tín dụng khác.
Cạnh tranh trong không gian ngày càng gay gắt. Các dịch vụ trả góp tại điểm bán hàng (POS) sẽ đẩy nhanh quá trình ra quyết định nhằm xác định xem liệu người tiêu dùng có đủ điều kiện nhận tín dụng tại các cửa hàng thực giống như dịch vụ trực tuyến hay không. Nếu các tùy chọn trả góp trở nên phổ biến, chúng ít có khả năng mang lại lợi thế cho các nhà bán lẻ trong ngành của họ. Nó cũng có thể khiến thế hệ millennials, những người đang cảnh giác với việc vay nợ bằng thẻ tín dụng, lạm dụng tín dụng và trở nên mắc nợ nhiều hơn.
Các thương hiệu cung cấp các tùy chọn trả góp phải luôn tỉnh táo trong cách tiếp cận của họ. Mặc dù có ý định chân thành, những khách hàng chậm trễ trong việc thanh toán có thể bị ảnh hưởng bởi điểm tín dụng của họ. Cuối cùng, điều này có thể làm giảm giá trị lâu dài của chúng và dẫn đến kết quả là tạm thời kéo doanh số bán hàng về phía trước. Ngoài ra còn có rủi ro về tính toàn vẹn của thương hiệu nếu khách hàng bỏ lỡ các khoản thanh toán coi nhà bán lẻ là đồng lõa trong thử thách nợ nần chồng chất của họ.
Rủi ro sang một bên, giúp việc thanh toán dễ dàng hơn và giá cả phải chăng hơn đang nâng cao doanh số bán lẻ. Đặc biệt là đối với những người tiêu dùng ít tiền mặt sau một kỳ nghỉ lễ, tài trợ trả góp cung cấp một cách cho cả người tiêu dùng và nhà bán lẻ để có được những gì họ muốn.
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Trong thời đại bị thống trị bởi những đổi mới kỹ thuật số, sức mạnh của tiếp thị báo in dường như bị lu mờ

Khi tiếp thị hàng hóa chất lượng cao, việc nhận bản in chất lượng cao là yếu tố không thể thiếu. Để đảm bảo sự thành công, cần chú ý đến quá trình thiết kế, lựa chọn chất liệu in và sử dụng công nghệ in phù hợp. Bên cạnh đó, kiểm tra chất lượng bản in và đối tác in ấn cũng cực kỳ quan trọng.

Bao bì thực phẩm đóng một vai trò không thể thiếu trong ngành công nghiệp thực phẩm. Trong bài viết này, chúng tôi sẽ trình bày 9 ví dụ về bao bì thực phẩm mà chúng tôi yêu thích. Những ví dụ này không chỉ đáp ứng các yêu cầu kỹ thuật mà còn mang tính thẩm mỹ cao và đảm bảo sự an toàn và bảo quản cho thực phẩm.

Việc in chương trình sự kiện đòi hỏi sự cẩn thận và chính xác để đảm bảo thông tin được truyền đạt một cách rõ ràng. Hướng dẫn in cho chương trình sự kiện “The BeBrilliant” gồm các bước kỹ thuật chi tiết và đảm bảo tiêu chuẩn chuyên nghiệp. Trong hướng dẫn này, chúng tôi cung cấp các gợi ý về định dạng, kiểu chữ, lựa chọn giấy và quy trình in ấn để mang đến cho bạn một kết quả hoàn hảo.

Khi yêu cầu in ấn tùy chỉnh, có những câu hỏi quan trọng cần được đặt ra để đảm bảo thành công của dự án. Như tùy chọn màu sắc, kích thước, chất liệu, số lượng và các yêu cầu khác. Các câu hỏi này giúp xác định đúng nhu cầu của khách hàng và đảm bảo rằng in ấn đáp ứng đầy đủ yêu cầu kỹ thuật và thẩm mỹ.