
Công nghệ in tiên tiến cho máy in khổ lớn kỹ thuật số
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Có bảy thay đổi chính trong cách các công ty đầu tư mạo hiểm (VC) đầu tư trong thời kỳ khủng hoảng
Cổ phiếu của các công ty công nghệ giảm, các vấn đề trong chuỗi cung ứng, lãi suất tăng, chiến tranh ở châu Âu và có lẽ ngoài việc đồng đô la tăng giá, tất cả các chỉ số kinh tế vĩ mô đều có tác động tiêu cực đến thị trường công nghệ cao. Điều này ảnh hưởng như thế nào đến các công ty khởi nghiệp đang huy động vốn trong giai đoạn đầu? Đầu tư đang thay đổi như thế nào? Khi huy động vốn, mọi doanh nhân phải hiểu rõ tác động của khủng hoảng đối với chiến lược của nhà đầu tư.
Có bảy thay đổi chính trong cách các công ty đầu tư mạo hiểm (VC) đầu tư trong thời kỳ khủng hoảng.
Tần suất đầu tư
Các VC đang áp dụng chiến lược phòng thủ, có nghĩa là họ nghĩ chủ yếu về việc hỗ trợ các công ty có danh mục đầu tư hiện có. Đối với các khoản đầu tư mới, nhiều nhà đầu tư mạo hiểm áp dụng chiến lược “hold”, nghĩa là họ đợi cho đến khi thị trường ổn định rồi mới đầu tư, hoặc đầu tư rất ít. Giám đốc điều hành của Softbank cho biết Softbank, công ty góp phần đáng kể vào việc tăng định giá trên thị trường PE, có thể giảm các khoản đầu tư của mình lên tới 50% trong năm nay. Năm 2008, số lượng đầu tư vào các công ty khởi nghiệp ở vòng A, B và C giảm từ 40-47%, và chỉ ba năm sau, vào năm 2011, con số này đã trở lại mức ban đầu. Do đó, mặc dù bột khô có giá cao (xem Hình 1) nhưng tính khả dụng của nó lại thấp, khiến các doanh nhân khó huy động vốn.

Hình 1: Lần đầu tiên huy động vốn từ VC vượt qua 100 tỷ đô la, PitchBook
Tiêu chí đầu tư
Hầu hết các doanh nhân vẫn không hiểu sự chuyển đổi tiêu chí đầu tư và khi họ tìm kiếm một khoản đầu tư VC, họ không nhận ra rằng các nhà đầu tư đang đánh giá cơ hội thông qua một loạt các lăng kính đã được sửa đổi. Hành trình khởi nghiệp thực chất là hành trình quản lý rủi ro. “Rủi ro sản phẩm” là tất cả về việc liệu một công ty khởi nghiệp có thể phát triển một giải pháp hiệu quả hay không. “Rủi ro thị trường” là về sản phẩm phù hợp với thị trường, v.v. “Rủi ro thanh khoản”, hay rủi ro dòng tiền của công ty sẽ cạn kiệt, là rủi ro mà các công ty khởi nghiệp phải đối mặt trong tất cả các giai đoạn tồn tại của họ. Tuy nhiên, trong thời kỳ khủng hoảng, rủi ro thanh khoản tăng lên đáng kể, trong khi các rủi ro khác không giảm tương ứng.
Hãy làm rõ thêm bằng cách nói rằng có chỉ số thanh khoản và có chỉ số tăng trưởng.
|
Chỉ số thanh khoản |
Chỉ số tăng trưởng |
Chỉ số chung |
|
Đường băng Tỷ lệ ghi Các nhà đầu tư nội bộ đã cam kết trong vòng (theo% của vòng) Khả năng tài chính của các nhà đầu tư hiện tại |
ARR (Doanh thu định kỳ hàng năm) Doanh thu Khách hàng / Đối tác CAC (Chi phí Chuyển đổi Khách hàng) LTV (Giá trị lâu dài của khách hàng) |
Thị trường – TAM (Tổng thị trường có thể địa chỉ)
Chất lượng đội Bối cảnh cạnh tranh |
Hãy tưởng tượng rằng mỗi quỹ có một ma trận trọng số khác nhau mà theo đó nó đưa ra các quyết định đầu tư.
Trong thị trường tăng giá, các chỉ số tăng trưởng và chỉ số chung chiếm phần lớn trong các quyết định đầu tư. Các nhà đầu tư tin tưởng rằng một công ty chứng tỏ được sự tăng trưởng và phù hợp với thị trường sản phẩm sẽ tiếp tục phát triển và dễ dàng huy động vốn. Tuy nhiên, trong một thị trường giá xuống, nỗi sợ hãi là vòi tiền sẽ bị đóng, và do đó các nhà đầu tư sẽ đặt trọng lượng lớn nhất lên các chỉ số thanh khoản.
Các câu hỏi “mới” mà các nhà đầu tư đang hỏi là:
Kích thước của vòng
Trong bối cảnh rủi ro thanh khoản, nhiều công ty khởi nghiệp tăng các vòng nhỏ do cân nhắc pha loãng, đặc biệt là các SAFE. VC không còn coi đây là một bước đi chiến lược đúng đắn. Đầu tư vào các vòng nhỏ làm tăng rủi ro thanh khoản cho các nhà đầu tư hiện tại, điều này có thể gây nguy hiểm cho sự thành công của công ty khởi nghiệp với vòng quay bằng phẳng hoặc giảm. Tăng càng nhiều càng tốt: bạn không bao giờ có thể biết thị trường sẽ ở đâu trong hai quý kể từ bây giờ. Một cuộc tập hợp vòng được gây ra trong những ngày khủng hoảng sẽ cung cấp một Đường băng trong ít nhất 24-30 tháng.
Định giá và doanh thu
Số nhân thị trường công cộng không phải là không đổi theo thời gian. Hệ số nhân năm 2021 không phù hợp với năm 2022. Phương pháp định giá của các công ty khởi nghiệp đã thay đổi. Đó là cách hoạt động của ngành, ngay cả khi bạn sẽ tham gia thị trường đại chúng 7-8 năm kể từ hôm nay khi thị trường tốt hơn. Các VC nhìn vào số nhân như hiện tại chứ không phải trong tương lai.
Sau khi hiểu định giá sẽ giảm, chúng ta có thể tranh luận xem chúng nên giảm bao nhiêu. Tomasz TunguzPhân tích của (xem Hình 2) cho thấy rằng các “sự điều chỉnh” của thị trường công khai ảnh hưởng đến các vòng cuối, tức là các vòng D. Tuy nhiên, các vòng đấu của The A hầu như không bị ảnh hưởng (2013-2021). Phân tích của Tomasz không áp dụng cho suy thoái dài hạn mà chỉ áp dụng cho những điều chỉnh tạm thời. Khuyến nghị của tôi là giảm kỳ vọng định giá nhưng không quá nhiều vì không rõ chúng ta đang ở trong một cuộc suy thoái hay một “đợt điều chỉnh” tạm thời.
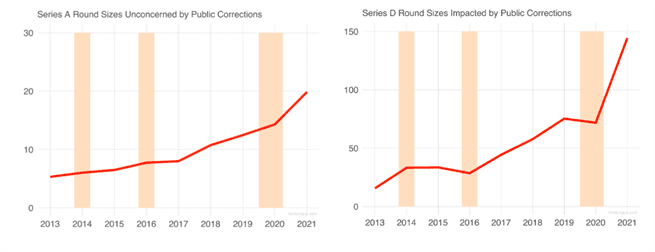
Hình 2: Tương quan giữa các vòng Series A và D với thị trường đại chúng
Chiến lược thoát
Thị trường giá thấp dẫn đến việc M&A ít hơn (và tất nhiên là cả IPO). Chiến lược thanh lý của các VC (kéo dài 8-10 năm) thay đổi trong thời kỳ thị trường giảm. Các VC sẽ kiểm tra thêm kinh tế học đơn vị, tỷ lệ CAC: LTV và các mô hình tài chính để đánh giá khả năng tồn tại của công ty trong thị trường giá xuống. Kinh tế học đơn vị không lành mạnh sẽ đòi hỏi sự biện minh, ngay cả khi sự tăng trưởng của khách hàng cho thấy một đường cong chữ J.
Tập trung vào các ngành công nghiệp cốt lõi
Nghiên cứu “Các chiến lược đầu tư vốn mạo hiểm theo các ràng buộc tài chính” (Đại học Georgia, 2019), nhận thấy rằng trong thời kỳ khủng hoảng, các VC có xu hướng đầu tư vào các ngành chuyên môn cốt lõi của họ. Tuy nhiên, trong các giai đoạn tăng trưởng, các quỹ có xu hướng kiểm tra các khoản đầu tư ngay cả khi chúng nằm ngoài lĩnh vực chuyên môn cốt lõi của họ. Khi bạn không ở trong thời kỳ phát triển, hãy dành thời gian đánh giá các VC có chuyên môn trong lĩnh vực của bạn. Đừng lãng phí thời gian vào các quỹ mà trong hai năm qua họ đã mở rộng đầu tư vào ngành của bạn, bên ngoài chuyên môn cốt lõi của họ.
Thời gian có hạn hơn bao giờ hết
Khi thời điểm khó khăn, các VC có xu hướng cắt giảm chi phí và giảm nguồn nhân lực của họ. Do đó, các quy trình có thể mất nhiều thời gian hơn bình thường. Ngoài ra, các VC có nhiều công ty danh mục đầu tư. Trong giai đoạn khủng hoảng, các công ty này cần được quan tâm và hỗ trợ nhiều hơn, và các VC trở thành thành viên hội đồng quản trị tích cực hơn nhiều. Họ đầu tư nhiều thời gian hơn để giúp các công ty trong danh mục đầu tư của họ cắt giảm chi phí, đổi mới mô hình hoạt động và huy động thêm vốn. Trong thời kỳ khủng hoảng, các nhà đầu tư sẽ “khó lấy” hơn, thậm chí hơn bao giờ hết. Hãy chú ý đến những nhà đầu tư nào bạn muốn ở bên và bạn đang tiếp cận với ai và bằng cách nào. Bạn không muốn thấy mình chỉ nhận được phân bổ thời gian từ các quỹ mới (và gần đây là rất nhiều), vốn có ít công ty danh mục đầu tư hiện có và rất nhiều thời gian rảnh.
Sau khi hiểu được những thay đổi trong cách các VC đầu tư trong thời kỳ khủng hoảng, đây là điều mà các doanh nhân nên nghĩ đến khi huy động vốn. Cố gắng huy động tiền từ các VC có đủ nguồn lực và sẵn sàng hỗ trợ bạn hơn nữa. Đừng ngại hỏi các VC: Tỷ lệ triển khai hiện tại của quỹ là bao nhiêu? Bao nhiêu trong số đó được phân bổ cho các vòng tiếp theo và lịch sử tham gia của quỹ vào các vòng tiếp theo của các công ty trong danh mục đầu tư của quỹ là bao nhiêu? Trong bối cảnh này, các quỹ đầu tư mạo hiểm của công ty có thể là một lựa chọn – những quỹ này ít bị ảnh hưởng bởi khủng hoảng.
Hãy nhớ rằng 75% trong số 500 công ty trong danh sách Fortune được thành lập trong thời kỳ khủng hoảng và các VC có cổ phần trong hoặc xung quanh những năm khủng hoảng cho thấy lợi nhuận tốt hơn. Mặc dù huy động vốn trong thời điểm khủng hoảng khó khăn hơn nhiều, nhưng việc huy động vốn thành công có thể là một dự báo tích cực cho thành công trong tương lai.
Nguồn: https://www.entrepreneur.com/
Công nghệ in tiên tiến dành cho máy in khổ lớn kỹ thuật số Trong thế giới phát triển nhanh chóng ngày nay, nơi

Trong thời đại bị thống trị bởi những đổi mới kỹ thuật số, sức mạnh của tiếp thị báo in dường như bị lu mờ

Khi tiếp thị hàng hóa chất lượng cao, việc nhận bản in chất lượng cao là yếu tố không thể thiếu. Để đảm bảo sự thành công, cần chú ý đến quá trình thiết kế, lựa chọn chất liệu in và sử dụng công nghệ in phù hợp. Bên cạnh đó, kiểm tra chất lượng bản in và đối tác in ấn cũng cực kỳ quan trọng.

Bao bì thực phẩm đóng một vai trò không thể thiếu trong ngành công nghiệp thực phẩm. Trong bài viết này, chúng tôi sẽ trình bày 9 ví dụ về bao bì thực phẩm mà chúng tôi yêu thích. Những ví dụ này không chỉ đáp ứng các yêu cầu kỹ thuật mà còn mang tính thẩm mỹ cao và đảm bảo sự an toàn và bảo quản cho thực phẩm.

Việc in chương trình sự kiện đòi hỏi sự cẩn thận và chính xác để đảm bảo thông tin được truyền đạt một cách rõ ràng. Hướng dẫn in cho chương trình sự kiện “The BeBrilliant” gồm các bước kỹ thuật chi tiết và đảm bảo tiêu chuẩn chuyên nghiệp. Trong hướng dẫn này, chúng tôi cung cấp các gợi ý về định dạng, kiểu chữ, lựa chọn giấy và quy trình in ấn để mang đến cho bạn một kết quả hoàn hảo.

Khi yêu cầu in ấn tùy chỉnh, có những câu hỏi quan trọng cần được đặt ra để đảm bảo thành công của dự án. Như tùy chọn màu sắc, kích thước, chất liệu, số lượng và các yêu cầu khác. Các câu hỏi này giúp xác định đúng nhu cầu của khách hàng và đảm bảo rằng in ấn đáp ứng đầy đủ yêu cầu kỹ thuật và thẩm mỹ.